Vol d'un véhicule sur parc automobile : quelles garanties ?
Conditions de sécurisation, gestion des clés, plafond global : pourquoi un vol sur parc est refusé plus souvent qu'on ne le croit, et comment l'éviter.
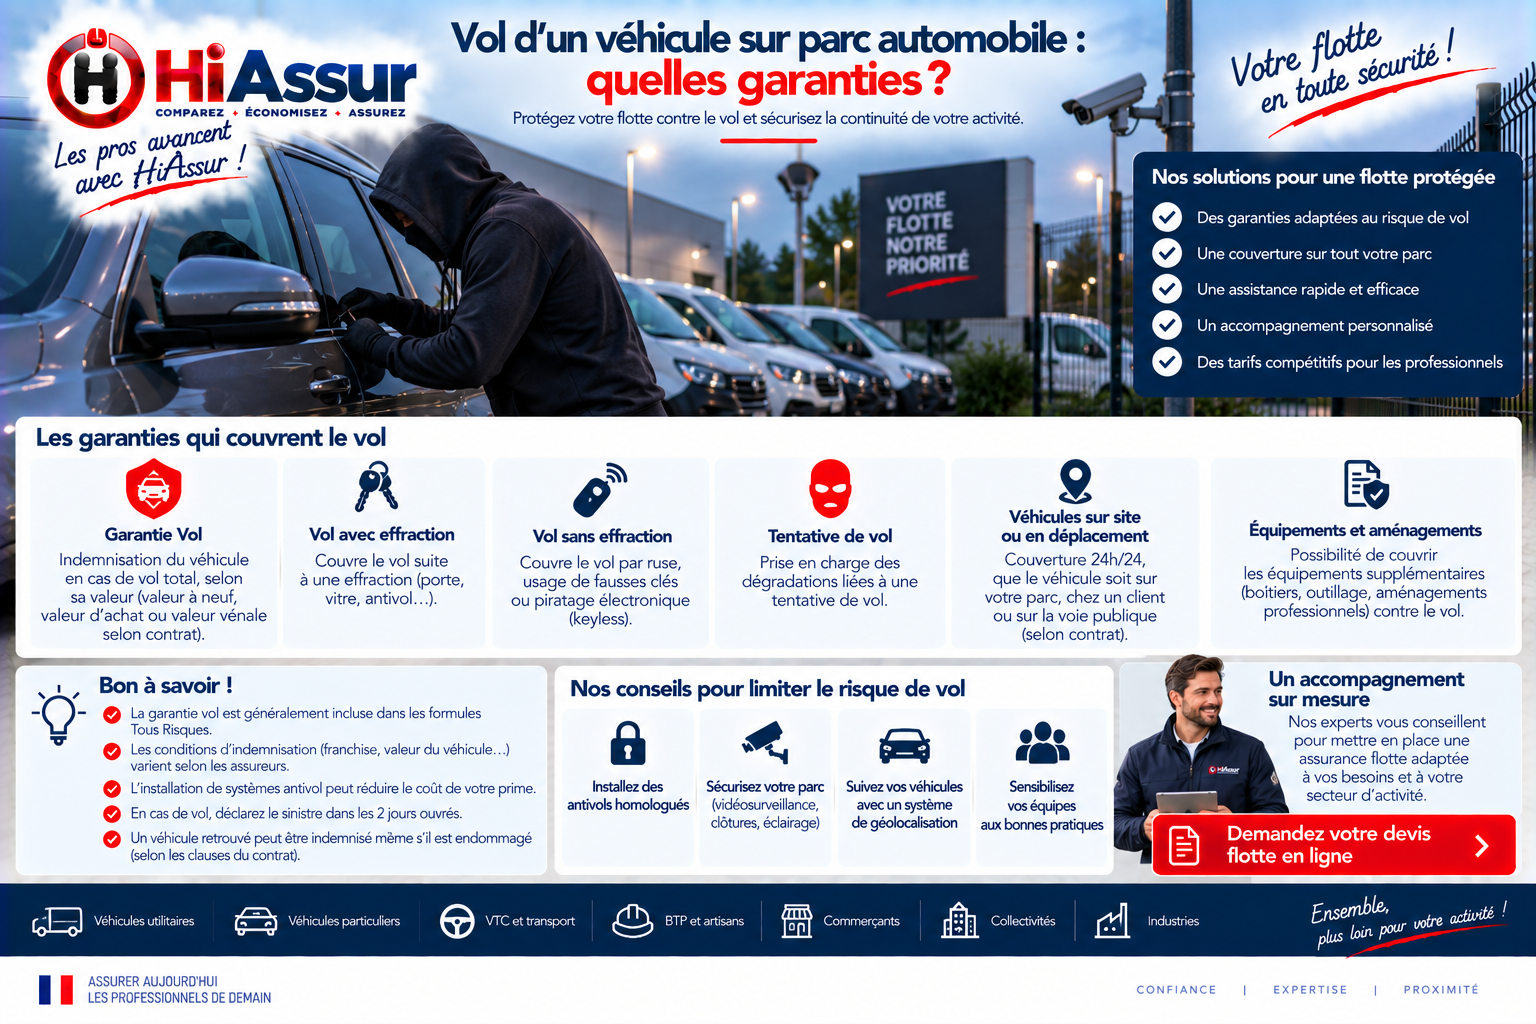
Le vol sur parc est le sinistre emblématique du négoce automobile, et celui qui donne lieu au plus grand nombre de refus de garantie. La raison tient rarement à la mauvaise foi de l'assureur : elle tient à des conditions de sécurisation inscrites au contrat, acceptées à la souscription, puis oubliées dans la pratique quotidienne. Voici ce que couvre réellement la garantie et ce qui la fait tomber.
Ce que couvre la garantie vol sur parc
La disparition du véhicule
La garantie indemnise la valeur d'achat du véhicule augmentée des frais engagés, jamais la marge espérée. Elle suppose un dépôt de plainte et s'accompagne d'un délai d'attente, généralement trente jours, pendant lequel le véhicule peut être retrouvé. Ce délai a des conséquences de trésorerie qu'il faut anticiper sur un stock financé.
La tentative de vol et les dégradations
Serrure forcée, neiman détruit, vitre brisée, câblage arraché : ces dommages relèvent de la garantie même si le véhicule n'a pas disparu. Ils sont fréquents et souvent sous-estimés, alors qu'une série de tentatives sur une même nuit peut représenter plusieurs milliers d'euros de remise en état.
Le vol d'éléments
Roues, catalyseurs, optiques, calculateurs, batteries de véhicules électriques : le vol de pièces sur un parc constitue aujourd'hui un risque à part entière. Il n'est pas toujours inclus dans la garantie vol de base et mérite une vérification explicite, notamment si votre stock comporte des modèles ciblés.
Les conditions qui font tomber la garantie
La sécurisation du site
Clôture, portail fermé, éclairage, alarme, vidéosurveillance, parfois gardiennage : ces exigences figurent au contrat en fonction de la valeur assurée. Un portail resté ouvert la nuit, une caméra hors service depuis des mois, une alarme non enclenchée suffisent à justifier un refus, même si le lien avec le vol n'est pas direct.
La conservation des clés
C'est le premier motif de refus. La plupart des contrats exigent que les clés soient rangées hors des véhicules, dans un local fermé ou une armoire sécurisée, en dehors des heures d'ouverture. Des clés laissées dans un bureau accessible ou dans une boîte non verrouillée fragilisent l'ensemble du dossier.
Le plafond global du parc
Un vol portant sur plusieurs véhicules dans la même nuit est un événement unique : il s'impute sur le plafond global, pas sur une somme de plafonds individuels. Un parc de quarante véhicules assuré à hauteur de 300 000 euros n'est pas couvert pour sa valeur totale si celle-ci atteint 600 000 euros.
Réduire le risque et le coût
Les dispositifs qui pèsent sur la prime
Vidéosurveillance enregistrée et conservée, alarme périmétrique reliée à un centre de télésurveillance, portail motorisé, blocage physique des roues sur les véhicules de valeur, traceurs sur les modèles les plus ciblés. Chacun de ces éléments est valorisé par l'assureur, souvent bien au-delà de son coût d'installation.
L'organisation du parc
Placer les véhicules de plus forte valeur au centre du parc, entourés de véhicules moins convoités, complique considérablement l'extraction. Cette disposition ne coûte rien et fait partie des mesures que les assureurs reconnaissent dans l'appréciation du risque.
La documentation des mesures prises
Factures d'installation, contrats de télésurveillance, procédure interne de rangement des clés signée par les salariés : ces pièces servent deux fois. À la souscription, pour obtenir de meilleures conditions. Après sinistre, pour démontrer que les obligations contractuelles étaient respectées.
Après le vol : les premières heures
Le dépôt de plainte immédiat
Il conditionne la garantie et doit intervenir sans délai, avec le numéro de série du véhicule, sa description complète et les circonstances constatées. Un dépôt de plainte différé de plusieurs jours affaiblit le dossier et retarde d'autant le point de départ du délai d'attente avant indemnisation.
La déclaration à l'assureur
Deux jours ouvrés pour un vol, délai plus court que celui applicable aux autres sinistres. Il court à compter de la découverte, ce qui suppose que la disparition d'un véhicule sur un parc de plusieurs dizaines d'unités soit constatée rapidement. Un inventaire tenu à jour est ici déterminant.
Les preuves à réunir
Enregistrements de vidéosurveillance sur la période, rapport de télésurveillance, photographies des traces d'effraction, facture d'achat du véhicule, justificatifs de préparation. La conservation des enregistrements est souvent limitée à quelques jours : leur extraction est une priorité absolue du premier jour.
L'effet de la sécurisation sur la prime
Parc non clôturé
La plupart des assureurs refusent le risque, et ceux qui l'acceptent appliquent une majoration de soixante à cent pour cent assortie d'une franchise de 3 000 à 5 000 euros. Sur un stock significatif, l'installation d'une clôture se rembourse en une seule échéance.
Parc clôturé avec portail et éclairage
C'est le standard du marché : comptez 1 400 à 2 400 euros par an pour un stock de 150 000 euros, franchise 1 000 à 2 000 euros. Ce niveau de protection est celui que la majorité des contrats exigent comme condition minimale de garantie.
Parc sous alarme et télésurveillance
La réduction atteint quinze à trente pour cent par rapport au standard, et la franchise peut être ramenée à 500 euros. Un contrat de télésurveillance coûtant 60 à 120 euros par mois devient donc partiellement autofinancé dès que le stock dépasse 200 000 euros.
Les erreurs les plus fréquentes
Laisser les clés accessibles
C'est le premier motif de refus de garantie. Les clés doivent être rangées hors des véhicules, dans un local fermé ou une armoire sécurisée, en dehors des heures d'ouverture.
Négliger un équipement de sécurité en panne
Une caméra hors service ou une alarme non enclenchée suffit à justifier un refus, même sans lien direct avec le vol. Ces dispositifs sont des conditions de garantie, pas de simples recommandations.
Raisonner en plafond par véhicule
Un vol touchant plusieurs véhicules dans la même nuit est un événement unique et s'impute sur le plafond global. C'est sur ce cumul que la garantie doit être dimensionnée.
Les pièces exigées et leur rôle
Le socle incontournable
Kbis, inventaire valorisé du stock, relevé de sinistralité des trois à cinq derniers exercices, relevé d'identité bancaire et, le cas échéant, copie du certificat W garage. L'absence d'une seule de ces pièces suspend l'étude, parfois plusieurs semaines lorsqu'elle dépend d'un tiers.
Ce qu'il faut anticiper
La délivrance du relevé de sinistralité par l'assureur en place peut prendre plusieurs semaines, surtout après une résiliation. Une demande écrite avec accusé de réception adressée dès le début de la démarche évite que tout le dossier n'attende cette seule pièce.
Ce qu'il faut conserver
Gardez une copie datée du dossier transmis. En cas de contestation ultérieure sur une déclaration, il établit ce qui a réellement été communiqué à la souscription, et règle la plupart des litiges sur la portée exacte des garanties.
Que faire en cas de sinistre
Les premières heures
Dépôt de plainte immédiat en cas de vol ou de dégradation, photographies des lieux et des dommages, relevé des numéros de série concernés, extraction des enregistrements de vidéosurveillance avant qu'ils ne soient écrasés. Ce dernier point est prioritaire : la durée de conservation est souvent limitée à quelques jours seulement.
La déclaration à l'assureur
Cinq jours ouvrés pour un dommage ordinaire, deux jours ouvrés pour un vol. Le délai court à compter de la découverte, ce qui suppose qu'une disparition sur un parc de plusieurs dizaines de véhicules soit constatée rapidement. Un inventaire tenu à jour est ici déterminant.
Le suivi jusqu'au règlement
Expertise, accord sur la valeur, indemnisation. Désignez un interlocuteur unique dans l'entreprise : la dispersion des échanges entre vendeurs, atelier et compagnie est la première cause d'allongement des délais sur un dossier de négoce.
Faire évoluer sa couverture
Déclarer les changements d'activité
Ajout d'une activité de dépôt-vente, d'import, de réparation ou de location, ouverture d'un second site, montée en gamme du stock : chacune de ces évolutions modifie le risque et doit être signalée. Une activité exercée mais non déclarée n'est pas couverte, quelle que soit la qualité du contrat par ailleurs.
Ajuster les plafonds
Le plafond de stock, celui des véhicules confiés et celui de la responsabilité professionnelle doivent suivre la croissance de l'activité. Un plafond fixé à la souscription et jamais révisé conduit presque toujours à une indemnisation partielle, alors que son relèvement coûte peu en cours de contrat.
Demander une révision après amélioration
Installation d'une alarme, contrat de télésurveillance, clôture renforcée, procédure de gestion des clés formalisée, exercice sans sinistre : ces éléments justifient une révision des conditions. L'assureur ne l'applique jamais spontanément, la demande doit être formelle et documentée.
Piloter son risque dans la durée
Le tableau de bord du parc
Inventaire valorisé mis à jour, journal des entrées et sorties, registre des déplacements sous plaque W, suivi des sinistres avec leur coût. Trois ou quatre onglets d'un tableur suffisent, et ils constituent à l'échéance la matière du dossier de renégociation.
Arbitrer les petites déclarations
Un dommage inférieur à la franchise n'a aucun intérêt à être déclaré : l'indemnité est marginale et la fréquence augmente durablement, alors qu'elle pèse lourd dans l'appréciation du risque. Fixez un seuil interne et conservez malgré tout la trace du dommage.
Préparer la revue annuelle
Évolution du stock, sinistres commentés un par un, investissements de sécurité réalisés avec leurs factures, projets pour l'exercice à venir. Ce document transforme une discussion tarifaire en présentation de risque maîtrisé, et c'est lui qui fait la différence entre deux entreprises au profil identique.
Questions fréquentes
Quelles conditions l'assureur impose-t-il pour la garantie vol ?
Selon la valeur assurée : clôture, portail fermé, éclairage, alarme, vidéosurveillance, parfois gardiennage. Ces conditions figurent au contrat et sont opposables.
Pourquoi les clés posent-elles problème ?
C'est le premier motif de refus. La plupart des contrats exigent qu'elles soient rangées hors des véhicules, dans un local fermé, en dehors des heures d'ouverture.
Plusieurs véhicules volés la même nuit, comment est-ce indemnisé ?
C'est un événement unique qui s'impute sur le plafond global du parc, et non sur une somme de plafonds individuels.
Quel délai pour déclarer un vol ?
Deux jours ouvrés, délai plus court que pour les autres sinistres, et un dépôt de plainte immédiat conditionne la garantie.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance négoce automobile, ainsi que nos solutions dédiées : assurance parc automobile et assurance dépôt-vente.
Sur le même sujet, consultez également nos articles consacrés à incendie d'un parc automobile, comment assurer les véhicules en stock d'un négociant automobile, assurance d'un véhicule confié.
Dans le négoce automobile, trois questions décident de la qualité réelle d'un contrat : le plafond de stock correspond-il à votre pic de détention, les véhicules qui ne vous appartiennent pas sont-ils couverts, et l'essai par un client entre-t-il dans la garantie. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le négoce automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.