Flotte utilitaire en LLD : restitution, rayures et sinistres
Flotte utilitaire en LLD : quelles rayures sont facturées, qui déclare un sinistre et comment organiser la restitution ? Garanties, franchise et 5 FAQ pratiques.
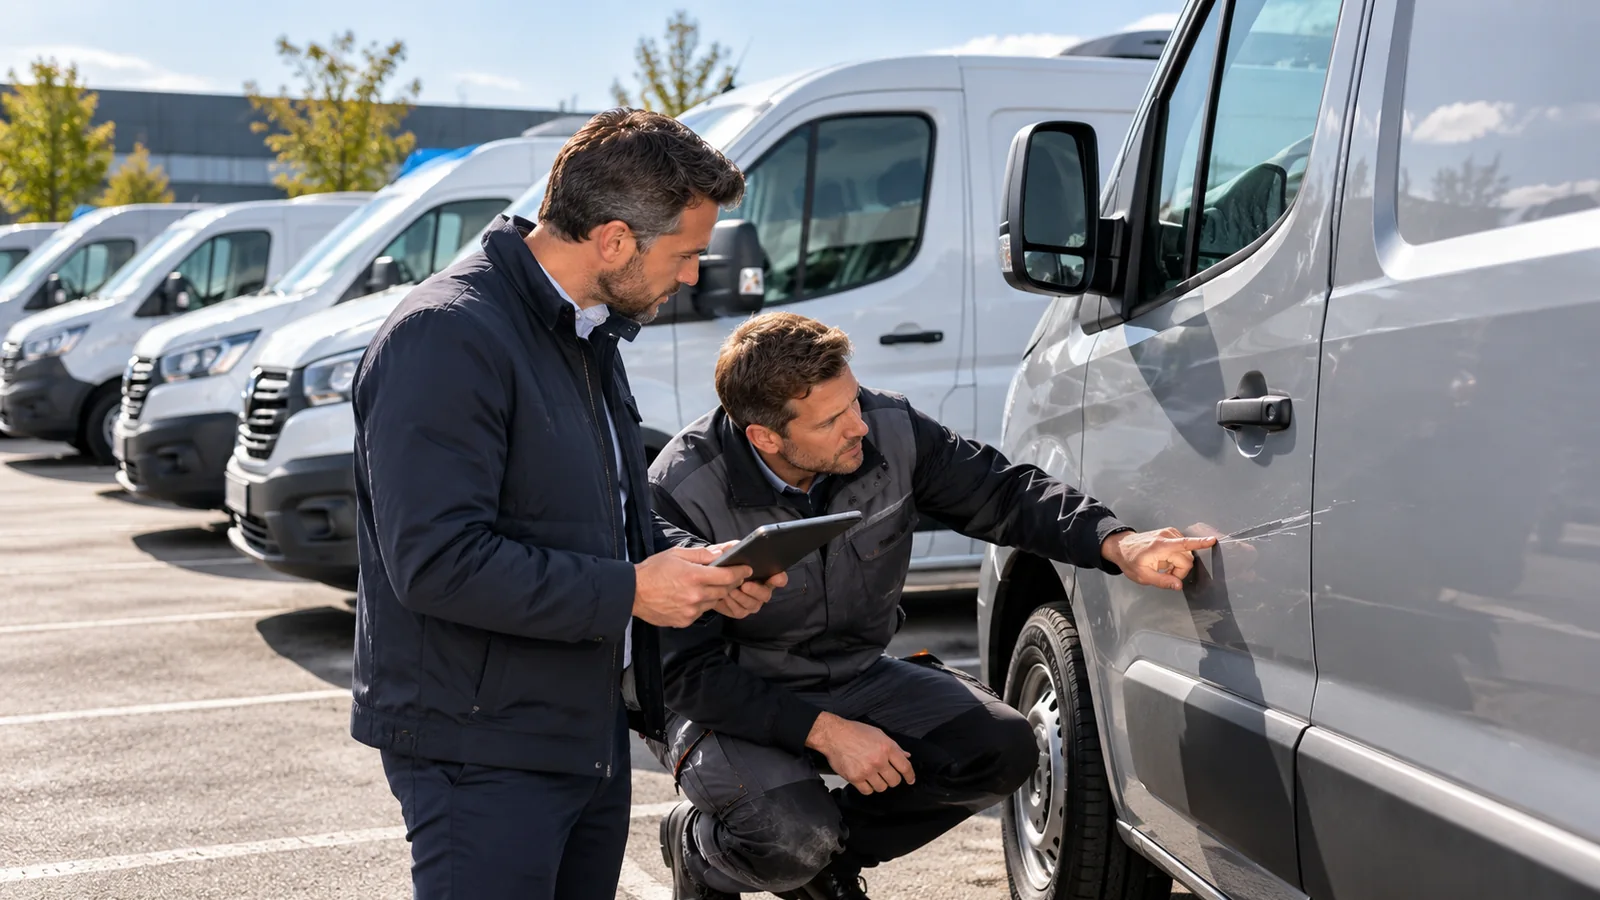
Une flotte d'utilitaires en location longue durée (LLD) est facile à utiliser au quotidien, mais sa restitution peut devenir un poste de dépenses imprévu. Rayures sur les flancs d'un fourgon, pare-chocs marqués par les livraisons, impacts sur une porte coulissante, aménagements installés puis démontés : au retour des véhicules, le loueur compare l'état constaté aux conditions de restitution prévues au contrat. La difficulté est de déterminer ce qui relève de l'usure admise, d'un sinistre indemnisable ou de frais contractuels laissés à l'entreprise.
Ce guide s'adresse aux responsables de flotte, artisans, sociétés de livraison, entreprises de maintenance et PME qui utilisent plusieurs fourgonnettes ou camionnettes en LLD. Il complète nos guides existants sur les garanties et la perte financière des utilitaires en LOA/LLD et sur l'assurance d'un utilitaire en leasing. Ici, l'objectif n'est pas de reprendre les principes du financement, mais de construire une méthode de suivi des dommages à l'échelle du parc, avant, pendant et à la fin de chaque contrat de location.
Flotte utilitaire en LLD : trois documents à comparer, pas un seul
Le premier piège consiste à penser que « tous risques » veut dire que la restitution sera sans frais. Ce n'est pas nécessairement le cas. Il faut rapprocher trois ensembles de documents :
- Le contrat LLD du loueur : état accepté au retour, barème de restitution, kilométrage, accessoires, procédures d'expertise, autorisations de réparation et modalités de contestation.
- La police flotte automobile : véhicules assurés, garanties dommages, exclusions, franchises, conducteurs autorisés, zones et usages déclarés, assistance et modalités de déclaration.
- Les documents de gestion du parc : fiche d'état à la livraison, registre d'affectation, photos, interventions de carrosserie, sinistres déclarés, factures d'entretien et compte rendu de restitution.
Le loueur applique son contrat ; l'assureur applique le sien. Ces deux mécanismes peuvent aboutir à des montants différents pour un même dommage. C'est pourquoi la personne qui signe les locations, le gestionnaire de flotte et le courtier doivent partager des données cohérentes.
Usure normale, rayure et sinistre : comment faire la distinction ?
Il n'existe pas un barème unique qui s'imposerait à tous les contrats de location longue durée de véhicules professionnels. Le loueur définit souvent des critères d'usure admissible, parfois dans un guide de restitution annexé au contrat. Une trace superficielle liée à l'usage habituel peut être acceptée alors qu'une peinture profondément entamée, une tôle enfoncée ou un pare-chocs cassé peut être facturé. La décision dépend des stipulations et du constat réalisé.
Exemples de dommages à classer
| Constat | Question à vérifier | Traitement potentiel |
|---|---|---|
| Micro-rayure de lavage | Acceptée par le guide d'usure ? | Souvent usure tolérée, selon contrat |
| Rayure profonde sur porte | Événement identifiable et garantie dommages ? | Réparation, déclaration ou frais de restitution |
| Choc de manœuvre | Conducteur, date, responsabilité et franchise connus ? | Sinistre éventuellement indemnisable |
| Étagères ou galerie manquantes | Appartiennent-elles au loueur ? État initial ? | Remise en conformité souvent contractuelle |
| Intérieur détérioré par la cargaison | Garantie appropriée et exclusions ? | Selon contrat d'assurance et de location |
La présence d'une rayure ne suffit pas à créer un sinistre d'assurance. Pour qu'une garantie intervienne, il faut un événement relevant du contrat, un dommage couvert et le respect des conditions de déclaration et d'expertise. Une usure progressive ou une remise en état purement contractuelle n'est pas automatiquement indemnisable.
Les frais de remise en état sont-ils assurables ?
Certains dommages à l'origine de ces frais peuvent l'être ; les frais de restitution, en tant que tels, ne sont pas systématiquement assurés. Une garantie dommages tous accidents, vandalisme, bris de glace ou un dispositif spécifique souscrit auprès du loueur peut prendre en charge un événement couvert. Mais elle n'efface pas automatiquement les franchises, les plafonds, les exclusions, les coûts de nettoyage, le kilométrage excédentaire ou la remise à l'état d'origine imposée par le bail.
Avant de réparer un utilitaire endommagé, comparez le coût probable de la remise en état et la franchise, puis vérifiez si le contrat exige un réparateur agréé ou l'accord du loueur. Déclarer un très petit dommage peut avoir des conséquences sur la sinistralité de la flotte ; à l'inverse, laisser s'accumuler des chocs non traités peut rendre la restitution beaucoup plus coûteuse. Le bon arbitrage doit être documenté.
Qui déclare un dommage constaté à la restitution ?
Le salarié ou le conducteur qui découvre un dommage doit le signaler sans délai au référent interne. L'entreprise locataire, titulaire du contrat d'assurance ou son gestionnaire habilité, effectue généralement la déclaration à l'assureur ou au courtier. Le loueur doit aussi être averti selon les procédures prévues par le contrat LLD. Lorsque la flotte est assurée par l'intermédiaire d'un prestataire, il faut vérifier l'identité du souscripteur et du déclarant habilité dans les documents.
Un dommage découvert uniquement lors de la restitution peut être difficile à rattacher à un événement précis. Il faut néanmoins conserver le procès-verbal contradictoire, les photographies, les relevés d'affectation et les échanges avec le loueur. Ne reconstituez pas artificiellement un événement de collision pour obtenir une indemnisation. Présentez les faits connus, en indiquant explicitement ce qui demeure incertain.
Pour les sinistres susceptibles d'être garantis, l'article L113-2 du Code des assurances impose une déclaration dans le délai prévu par la police, lequel ne peut en principe être inférieur à cinq jours ouvrés pour un sinistre ordinaire ; le minimum légal est de deux jours ouvrés en cas de vol. Le délai et la procédure contractuelle de notification au loueur peuvent être différents : il faut consulter les deux.
Quelles clauses de flotte s'appliquent aux utilitaires en location longue durée ?
Une police flotte peut assurer ensemble des véhicules appartenant à l'entreprise et des véhicules loués, si la liste, les intérêts assurés et les obligations envers le loueur sont correctement définis. Ne présumez pas qu'un nouveau véhicule est couvert dès la signature de la LLD. Faites confirmer la date d'effet de son entrée dans le parc, le niveau de garantie requis par le bail et les modalités de sortie après restitution.
Les clauses à contrôler en priorité sont les suivantes :
- Conducteurs autorisés : salariés, dirigeants, remplaçants, intérimaires, jeunes permis et usage partagé.
- Usage réel : livraison, chantier, tournées, domicile-travail, transport de marchandises, usage privé autorisé.
- Garantie dommages au véhicule : franchise normale ou majorée, valeur retenue, exclusions particulières et procédure de réparation.
- Vol, vandalisme et bris de glace : conditions de stationnement, clés, équipements et dépôt de plainte.
- Perte financière en cas de destruction ou vol total : articulation avec les sommes dues au loueur, sans la confondre avec les frais de remise en état.
- Assistance et remplacement : catégories et durées de prêt compatibles avec l'activité professionnelle.
- Aménagements, outillage et marchandises : garanties distinctes ou extensions nécessaires.
- Entrées et sorties de flotte : règles de déclaration et preuves de date d'effet.
Pour les flottes avec de nombreux salariés, le guide conducteurs multiples et suivi de sinistralité détaille l'organisation des clés et des affectations.
Quels conducteurs, aménagements et usages déclarer ?
La description du risque ne doit pas s'arrêter à « fourgon 3,5 tonnes ». Une entreprise de dépannage, un service de livraison et une flotte de BTP n'exposent pas leurs véhicules aux mêmes dangers. Les profils à signaler dépendent des questions posées par l'assureur et des conditions particulières : jeunes conducteurs, rotations importantes, conduite occasionnelle de remplaçants, utilisations transfrontalières ou privées et changements substantiels d'affectation.
Il en va de même pour l'équipement du véhicule. Galeries, échelles, hayons, étagères, cloisons, racks, caisses réfrigérées, outillage fixe, signalétique ou dispositifs de recharge peuvent modifier la valeur assurée et les obligations de restitution. Un aménagement installé par le locataire n'appartient pas nécessairement au loueur. Vérifiez l'autorisation de pose, sa propriété, son assurance pendant le contrat et son sort à la restitution. Dans certains cas, la dépose et la remise en configuration d'origine sont à la charge du locataire.
Déclarez la valeur du matériel embarqué si une couverture du contenu est recherchée : la garantie dommages au véhicule ne couvre pas automatiquement les outils et marchandises. Pour la comparaison des garanties du parc, consultez notre page assurance utilitaire professionnelle.
Organiser la restitution : un calendrier plutôt qu'une inspection de dernière minute
Entre 60 et 30 jours avant l'échéance
Récupérez le guide de restitution, les contrats LLD, les kilomètres contractuels et la liste des accessoires attendus. Programmez une inspection avec des photos datées sur chaque véhicule : quatre faces, toit si accessible en sécurité, vitrage, pneus, cabine, compartiment de chargement et aménagements. Faites l'inventaire des dossiers de sinistre ouverts, fermés et des dommages non encore qualifiés.
Entre 30 et 7 jours avant
Demandez les estimations de remise en état et confrontez-les aux franchises. Sollicitez l'accord nécessaire avant toute intervention sur un véhicule loué. Vérifiez les réparations réalisées et récupérez les factures ; une simple promesse du carrossier ne suffit pas pour documenter le dossier de restitution.
Le jour de la restitution
Préparez la carte du véhicule, les clés et doubles, les équipements fournis, les documents contractuellement exigés et le relevé kilométrique. Réalisez un état des lieux contradictoire si prévu, exigez un exemplaire du procès-verbal et faites constater par écrit tout désaccord avec le contrôleur. Conservez les photographies prises au même moment et le nom des participants.
Après la restitution
Rapprochez la facture du loueur des lignes de l'état des lieux et du barème accepté. Signalez rapidement les écarts documentés ou les dommages déjà présents à la livraison. Vérifiez enfin la sortie de l'utilitaire du contrat flotte à la date appropriée, sans interrompre la garantie avant que la restitution ou le transfert de responsabilité soit effectivement achevé.
Comment documenter le sinistre et l'immobilisation ?
Une documentation homogène permet au courtier, au gestionnaire de flotte et au loueur de suivre le même événement sans versions contradictoires. Pour chaque sinistre, associez :
- l'immatriculation, la référence LLD et la date de début ou fin de contrat ;
- le conducteur et sa qualité, selon les droits d'accès internes ;
- la date, le lieu, les circonstances et les personnes impliquées ;
- les photos avant réparation et le constat, le cas échéant ;
- le numéro de déclaration à l'assureur et la notification au loueur ;
- l'évaluation du dommage, la franchise et l'éventuelle expertise ;
- la date d'immobilisation, sa durée et les prestations d'assistance ;
- les réparations, factures, ordres de travail et date de remise en service ;
- la décision d'indemnisation et le reste à charge de l'entreprise.
En matière d'immobilisation, distinguez bien les prestations prévues par l'assurance (dépannage, remorquage, véhicule de remplacement) de la perte de chiffre d'affaires ou des pénalités d'exploitation, qui ne sont pas nécessairement assurées. Une livraison manquée ou un chantier retardé peut générer un coût opérationnel réel sans ouvrir automatiquement un droit à indemnisation au titre de la police automobile.
Exemple de coût : comparer une réparation et la facture de restitution
Une PME doit restituer trois fourgons. Le premier présente une petite rayure tolérée par le guide du loueur : aucun frais n'est retenu sur ce point. Le deuxième comporte un enfoncement consécutif à une manœuvre identifiée : un devis de réparation est établi à 620 €, pour une franchise dommages de 500 €. Le troisième présente des parois intérieures fortement abîmées par un chargement répété et un rack manquant ; l'origine progressive du dommage et l'obligation de restitution en configuration convenue doivent être examinées séparément.
Ces chiffres sont purement illustratifs. L'entreprise ne peut pas supposer que le deuxième dommage sera automatiquement payé par l'assureur, ni que les deux autres sont couverts. Pour chaque véhicule, il faut vérifier l'événement générateur, les garanties mobilisables, le guide de restitution, la valeur des réparations, le coût de la franchise et la tarification éventuelle liée à la sinistralité.
Réduire les frais à l'échelle de la flotte
Un programme de prévention peut être plus utile qu'un simple choix de franchise basse. Dans un parc de quinze utilitaires, quelques mesures régulières réduisent les contestations :
- Des photos simples à chaque attribution ou retour d'un véhicule.
- Un signalement obligatoire des dégâts, même mineurs, sans présumer de leur prise en charge.
- Une revue mensuelle des sinistres et immobilisations par véhicule.
- Un contrôle trimestriel des accessoires, portes latérales, compartiments de charge et équipements.
- Une revue des échéances LLD suffisamment tôt pour programmer les inspections.
- Une procédure unique entre gestionnaire du parc, courtier, carrossier et loueur.
L'objectif n'est pas de déclarer systématiquement chaque trace à l'assureur, mais de ne plus découvrir une accumulation de dommages coûteux au moment de remettre les clés.
FAQ — Flotte utilitaire en LLD et restitution
Les frais de remise en état sont-ils assurables ?
Certains dommages à l'origine de ces frais peuvent être couverts par une garantie dommages ou une option spécifique, selon l'événement, les exclusions et les franchises. En revanche, les frais contractuels de restitution, l'usure non couverte, les kilomètres excédentaires ou la remise en configuration d'origine ne sont pas automatiquement pris en charge. Comparez toujours le contrat LLD et la police d'assurance.
Qui déclare un dommage constaté à la restitution ?
Le conducteur signale les faits au référent de flotte. L'entreprise locataire ou son représentant habilité déclare le sinistre à l'assureur si le contrat peut intervenir, et informe le loueur selon la procédure de location. Si le dommage n'est découvert qu'au retour du véhicule, fournissez le procès-verbal, les photos et les faits connus sans inventer la date ni les circonstances.
Quelles clauses de flotte s'appliquent à utilitaires en location longue durée ?
Il faut vérifier les véhicules désignés, les dates d'entrée et de sortie du parc, les garanties dommages exigées par le loueur, les franchises, la perte financière, les conducteurs autorisés, les usages, l'assistance et les conditions de réparation. Les obligations de restitution restent déterminées par le contrat de LLD, même lorsque les véhicules sont assurés collectivement.
Quels conducteurs, aménagements et usages déclarer ?
Déclarez les profils et usages demandés par l'assureur : salariés, remplaçants, jeunes permis, livraison, chantier, déplacements privés autorisés ou trajets internationaux. Signalez également les aménagements significatifs, leur valeur et les marchandises ou outils transportés si une couverture est recherchée. Demandez l'accord du loueur pour les transformations qui le nécessitent.
Comment documenter le sinistre et l'immobilisation ?
Conservez l'identification du véhicule et de sa LLD, les dates, les circonstances, le constat et les photos, les références de déclaration, l'accord du loueur si nécessaire, le devis, l'expertise, les factures, les dates d'arrêt et de reprise du véhicule et les justificatifs d'assistance. Un dossier par véhicule permet de rapprocher l'indemnisation, la franchise et les coûts de restitution.
Comparer l'assurance de votre flotte utilitaire
Une flotte en LLD doit être assurée en tenant compte des obligations du loueur, des risques de circulation et de la continuité de l'activité. Faites préciser les garanties réellement mobilisables pour chaque véhicule et chaque usage, notamment les dommages matériels, les conducteurs autorisés et l'assistance lors d'une immobilisation. Pour une étude adaptée, découvrez notre page assurance utilitaire HiAssur et préparez la liste des véhicules, les contrats de location, les aménagements ainsi que votre historique de sinistres.
Ce guide fournit des informations générales destinées aux professionnels. Les barèmes de restitution, les franchises, les formalités et les garanties dépendent des contrats et des faits constatés. La réglementation d'information du consommateur n'est pas automatiquement transposable à toutes les opérations de location conclues entre professionnels.
Sources
Légifrance — Code des assurances, article L113-2 (déclaration des risques et sinistres) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006791998 DGCCRF — Location de véhicule, réglementation et états des lieux : https://www.economie.gouv.fr/dgccrf/les-fiches-pratiques/location-de-vehicule-la-reglementation-applicable (certaines règles visent spécifiquement les consommateurs, à distinguer des contrats B2B) HiAssur — Assurance utilitaire en LOA/LLD, perte financière et restitution : https://hiassur.fr/blog/assurance-utilitaire-loa-lld-garanties-perte-financiere HiAssur — Flotte utilitaire, conducteurs multiples et sinistralité : https://hiassur.fr/blog/flotte-utilitaire-conducteurs-multiples-affectation-sinistralite
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.