Assurance décennale pour extension de maison : jonction avec l’existant
Extension de maison : la décennale couvre-t-elle la jonction avec l’existant ? Attestation, structure, RC Pro, réception et 5 FAQ pour sécuriser le chantier.
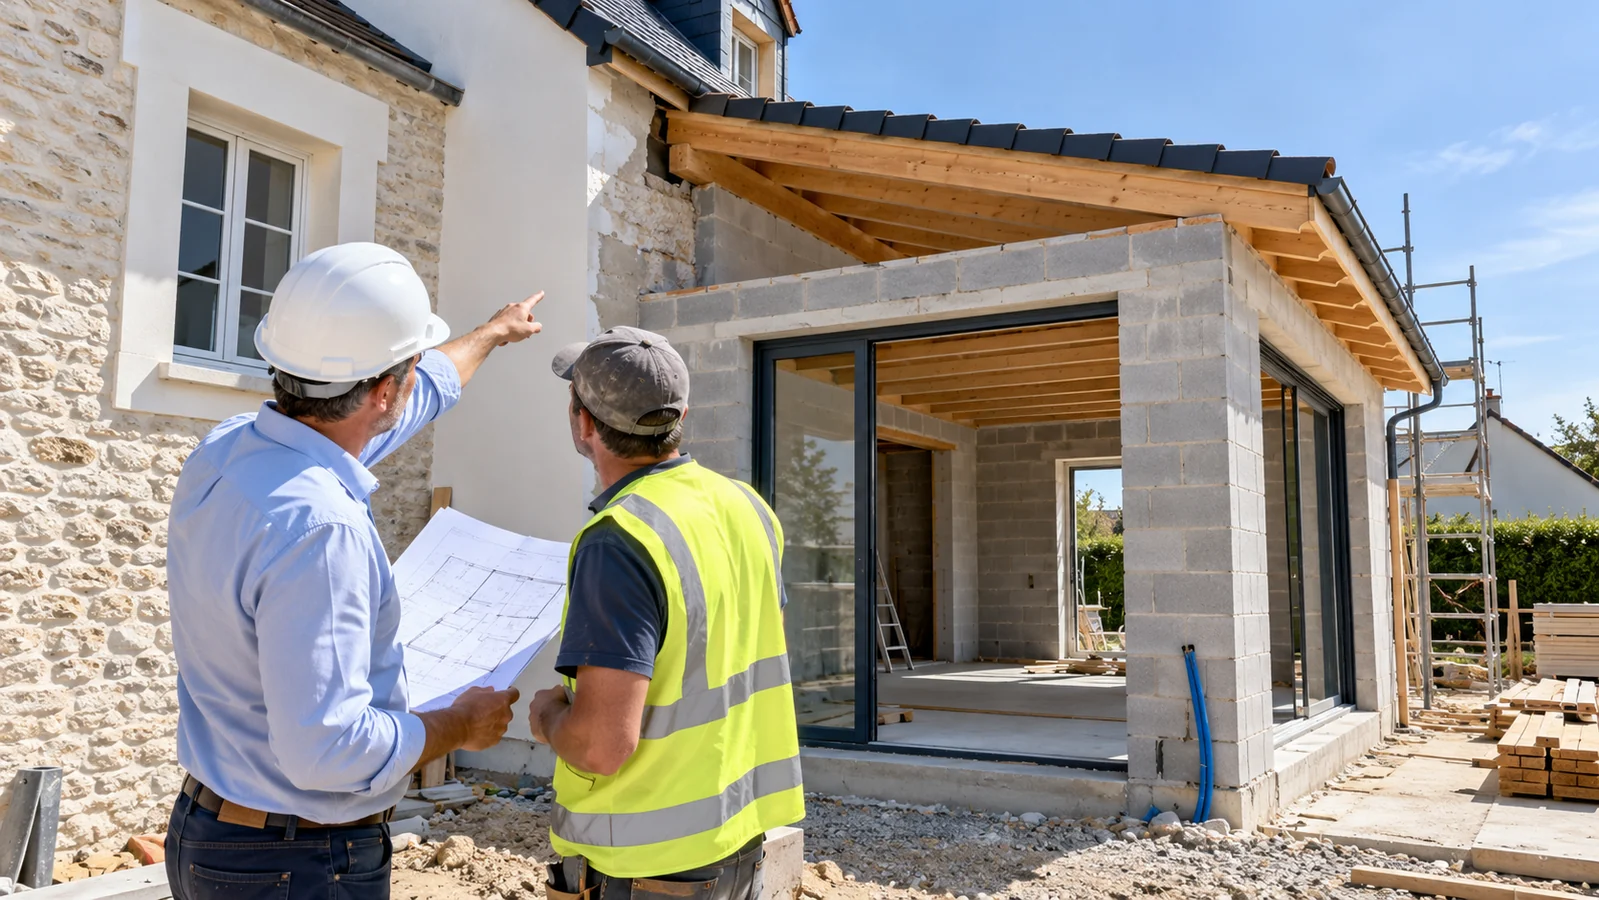
Agrandir une maison ne consiste pas simplement à bâtir une pièce supplémentaire. Dès qu’une extension s’appuie sur une façade, crée une ouverture dans un mur porteur, raccorde une toiture ou modifie l’évacuation des eaux, la jonction entre l’existant et le neuf devient un point technique et assurantiel sensible. Si des fissures, infiltrations ou mouvements apparaissent après le chantier, encore faut-il savoir quel ouvrage est touché, qui a réalisé les travaux et quelle garantie peut être mobilisée.
Ce guide explique comment vérifier l’assurance décennale d’un artisan chargé d’une extension de maison, comment décrire correctement les travaux et quelles preuves conserver pour protéger le propriétaire comme l’entreprise. Il se concentre sur les dommages aux existants, un sujet plus spécifique que la décennale générale du bâtiment.
Réponse rapide : une extension de maison relève-t-elle de la décennale ?
En principe, oui, lorsqu’il s’agit de travaux constituant un ouvrage relevant de la responsabilité décennale. Le régime des articles 1792 et suivants du Code civil vise les dommages graves qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination après réception. Une extension maçonnée avec fondations, des travaux touchant la structure ou une surélévation peuvent entrer dans ce cadre.
Mais deux questions doivent être distinguées : la décennale de l’extension elle-même et la couverture des dommages subis par la maison préexistante. La réponse à la seconde n’est pas automatique, même lorsque les deux parties sont reliées par une jonction structurelle ou une couverture commune.
Pourquoi la jonction entre le neuf et l’ancien concentre-t-elle les risques ?
Une maison déjà construite possède ses propres fondations, mouvements, matériaux et tolérances. Une extension peut être réalisée sur un terrain remblayé ou de nature différente, avec une structure plus légère ou plus rigide. À l’interface, les défauts de conception ou de mise en œuvre sont parfois visibles immédiatement, parfois seulement après plusieurs cycles de chaleur, d’humidité ou de tassement.
La jonction des fondations et des dallages
Une différence de tassement peut créer des fissures près du raccord entre le mur existant et le mur neuf. Le besoin d’un joint de mouvement, d’une liaison spécifique ou d’une reprise en sous-œuvre relève d’une étude technique adaptée au chantier : aucune solution standard ne remplace les conclusions du concepteur.
L’ouverture d’un mur porteur
Transformer une fenêtre en baie ou ouvrir un accès entre cuisine et extension impose d’évaluer les descentes de charges, les appuis, les linteaux, la stabilité provisoire et le phasage. Une erreur peut affecter une partie de la maison qui existait avant les travaux, d’où l’importance de l’assurance et des études préalables.
Le raccordement de toiture et l’étanchéité
Les relevés d’étanchéité, solins, chéneaux, évacuations d’eaux pluviales et différences de pente sont autant de zones sensibles. Une infiltration peut se déclarer dans l’extension, dans une chambre de l’ancienne maison ou dans les deux. La localisation du dommage ne suffit pas à déterminer le champ de garantie.
Les dégâts affectant l’existant sont-ils couverts ?
Pas nécessairement au titre de l’assurance décennale obligatoire. L’article L.243-1-1, II du Code des assurances limite l’obligation d’assurance des ouvrages déjà existants avant le chantier, sauf hypothèse particulière dans laquelle ces ouvrages sont totalement incorporés dans l’ouvrage neuf et deviennent techniquement indivisibles de celui-ci.
La Cour de cassation, 3e chambre civile, 30 mai 2024, n° 22-20.711, a précisé que l’incorporation totale et l’indivisibilité technique constituent deux conditions cumulatives. Elle souligne notamment que les dommages à l’existant ne relèvent pas de l’assurance obligatoire au seul motif que l’ouvrage neuf vient s’incorporer à l’ouvrage ancien.
Une liaison par des fers, une toiture raccordée ou une ouverture dans le mur de la maison ne signifie donc pas automatiquement que l’intégralité de l’ancien bâtiment est couverte. Pour apprécier la situation, l’expert et l’assureur examinent la nature des travaux, la configuration des ouvrages, les causes du désordre et les garanties souscrites.
Attention : cette limitation du champ de l’assurance obligatoire ne signifie pas qu’aucune responsabilité ne puisse être recherchée. D’autres responsabilités ou garanties facultatives peuvent entrer en jeu selon les circonstances et les stipulations contractuelles, notamment une extension de garantie aux dommages aux existants. Il faut demander une réponse écrite plutôt que présumer la couverture.
Quels types d’extension et quels métiers déclarer au contrat ?
Le mot « extension » recouvre des chantiers très différents. L’entreprise doit décrire à son assureur les activités effectivement réalisées et vérifier que les conditions particulières et l’attestation correspondent à la réalité.
- Extension maçonnée : terrassement, fondations, dalle, élévation, ouverture dans un mur existant, reprise en sous-œuvre.
- Extension ossature bois : structure, pose d’éléments porteurs, raccordements, enveloppe, isolation et étanchéité.
- Extension avec toiture plate : membrane d’étanchéité, acrotères, raccordements, eaux pluviales et points singuliers.
- Extension véranda ou pièce vitrée : fondations, raccord au bâti, menuiseries, couverture et éventuelle transformation en surface habitable.
- Surélévation : renforcement éventuel de la structure existante, charpente, planchers, façade et reprises de charges.
Une attestation de simple « menuiserie » ne prouve pas nécessairement la couverture d’une reprise structurelle, et une entreprise assurée pour la maçonnerie n’est pas automatiquement assurée pour une étanchéité de toiture-terrasse si celle-ci est exécutée par ses équipes. Pour une couverture adaptée, demandez une étude de votre contrat de responsabilité décennale en détaillant les activités exactes.
Quels travaux structurels doivent figurer clairement sur le devis ?
Le devis est un outil essentiel : il ne doit pas se limiter à « agrandissement maison » ou « création extension ». Décrivez les opérations concrètes, en distinguant le neuf et les interventions sur l’existant.
- Avant travaux : diagnostic de l’ouvrage ancien, repérage de réseaux, étude de sol ou note de structure lorsqu’elles sont nécessaires, état des lieux photographique.
- Gros œuvre : fondations, longrines, murs, poteaux, linteaux, poutres, ouverture d’un mur porteur, reprises et renforts.
- Jonction : joints, fixations, liaison de charpente, étanchéité, traitement des façades et des ponts thermiques.
- Raccordements : évacuation des eaux, réseaux traversant le bâtiment, chauffage, électricité et dispositifs de ventilation.
- Réception : essais, contrôles, documents techniques remis, réserves éventuelles et calendrier de leur levée.
Tout travail supplémentaire doit faire l’objet d’un avenant lisible. Ce niveau de précision aide à prouver qui a réalisé le raccordement à l’origine du désordre et à confirmer si l’activité figurait dans la déclaration de l’assuré.
Comment contrôler l’attestation décennale avant l’ouverture du chantier ?
Le constructeur soumis à l’obligation d’assurance doit remettre son attestation de responsabilité décennale avant l’ouverture du chantier. Le document doit être rapproché du devis, et pas seulement archivé sans lecture. Selon Service Public, l’ouverture de chantier doit intervenir pendant la période de validité du contrat, et les activités exercées doivent être couvertes.
Pour une extension, la vérification porte notamment sur :
- la raison sociale et l’identification du professionnel signataire du devis ;
- l’assureur, le numéro de police et la période de validité ;
- les activités garanties : gros œuvre, maçonnerie, ossature bois, couverture, étanchéité, selon les travaux prévus ;
- les éventuelles limitations contractuelles : techniques particulières, ouvrages, montant des opérations et zone géographique ;
- la cohérence entre les documents du chantier et la couverture déclarée.
Si la jonction comporte une reprise en sous-œuvre, un raccordement d’étanchéité complexe ou une surélévation, demandez au courtier ou à l’assureur de confirmer par écrit que les travaux décrits entrent dans le champ des activités garanties. Pour les travaux sur existants, vérifiez également l’existence éventuelle d’une garantie complémentaire des dommages aux existants, distincte de l’assurance décennale obligatoire.
RC professionnelle, RC chantier et responsabilité décennale : ne pas confondre
Plusieurs garanties peuvent être utiles sur une extension, mais leurs objets diffèrent.
- RC professionnelle ou RC exploitation : selon le contrat, dommages causés à des tiers ou à certains biens dans le cadre de l’activité, notamment pendant l’exécution des travaux.
- RC après livraison ou garanties complémentaires : éventuelles protections particulières, selon la police.
- Responsabilité décennale : désordres graves de nature décennale affectant l’ouvrage après réception, pendant dix ans, lorsque les conditions légales sont réunies.
- Dommages-ouvrage du maître d’ouvrage : mécanisme de préfinancement des réparations des dommages relevant de la décennale, à souscrire en principe avant le chantier d’extension ou de construction concerné.
Une fissure constatée pendant les travaux, un dommage accidentel au revêtement d’une pièce voisine et une infiltration grave survenant trois ans après réception ne se traitent pas nécessairement avec la même garantie. Le sinistre doit être qualifié précisément, sans promettre une indemnisation automatique. Consultez également notre guide sur l’assurance dommages-ouvrage.
Trois exemples de jonction entre l’extension et la maison existante
Exemple 1 — fissures à l’ouverture d’un mur porteur
Une entreprise crée une baie pour relier l’ancien séjour à l’extension. Plusieurs mois plus tard, des fissures évolutives apparaissent autour des appuis. Il faut identifier si le défaut vient de la reprise structurelle, de l’ouvrage neuf, de l’état préalable de l’ancien mur ou d’une combinaison de causes. Les études, plans et photos d’avant travaux seront déterminants.
Exemple 2 — infiltration au raccord de toiture
La couverture de l’extension est reliée à celle de la maison. Après de fortes pluies, des infiltrations touchent une chambre située dans la partie ancienne. Il faudra distinguer le défaut d’étanchéité nouveau du dommage à la pièce préexistante et analyser séparément les garanties mobilisables. Le seul voisinage entre les deux toitures ne préjuge pas de la garantie obligatoire.
Exemple 3 — tassement différentiel entre les deux bâtiments
L’extension repose sur de nouvelles fondations et le sol réagit différemment de celui situé sous la maison. Un désordre important apparaît au niveau de la jonction. L’expert analyse les études de sol, le dimensionnement, les joints éventuels et l’état antérieur. La couverture dépend ensuite de la qualification du désordre et des termes des garanties.
Quels documents conserver au-delà de la réception des travaux ?
La réception marque en principe le point de départ de la garantie décennale. Elle mérite donc une formalisation rigoureuse. L’entreprise et le propriétaire ont intérêt à conserver au moins pendant la durée utile des garanties et des recours :
- devis datés et signés, avenants détaillant chaque reprise sur l’existant ;
- attestations d’assurance décennale et correspondances de vérification ;
- plans d’exécution, calculs de structure, étude géotechnique éventuelle, notices et documents techniques ;
- photos datées avant la création de l’ouverture, pendant les renforts, avant fermeture des doublages et après pose de l’étanchéité ;
- comptes rendus de réunions, échanges écrits et identification des sous-traitants intervenus ;
- factures et preuves de réception des travaux, procès-verbal avec réserves éventuelles et documents de levée des réserves ;
- documentation de la dommages-ouvrage, le cas échéant, et notices d’entretien des ouvrages.
Un dossier avec des clichés datés de la jonction et des ouvrages avant recouvrement peut éviter des discussions difficiles lorsqu’un sinistre survient plusieurs années plus tard.
Checklist avant de souscrire et avant de commencer l’extension
- Définir la nature de l’opération : extension au sol, surélévation, ouverture portante ou raccord de toiture.
- Détailler les activités des entreprises : qui fait le gros œuvre, l’étanchéité, la couverture et les reprises sur l’existant ?
- Vérifier les attestations : identité, dates, activités, limites éventuelles, confirmation écrite en cas de doute.
- Étudier les dommages aux existants : garanties complémentaires adaptées, car la décennale obligatoire ne suffit pas automatiquement.
- Vérifier l’assurance dommages-ouvrage : avant l’ouverture du chantier, selon les obligations applicables.
- Documenter l’état initial : photos, fissures préexistantes, état de la toiture et plans.
- Préparer la réception : procès-verbal, réserves, remise des documents et suivi des levées.
Questions fréquentes sur la décennale d’une extension de maison
Les dégâts affectant l’existant sont-ils couverts ?
Pas automatiquement. L’assurance décennale obligatoire vise d’abord l’ouvrage réalisé. Pour les dommages à la maison préexistante, l’article L.243-1-1 II du Code des assurances et la jurisprudence du 30 mai 2024 exigent notamment que l’existant soit totalement incorporé à l’ouvrage neuf et en devienne techniquement indivisible. Une simple jonction ne suffit donc pas. Selon le sinistre, d’autres garanties contractuelles peuvent être pertinentes : il faut les vérifier avant le chantier.
Quels travaux structurels doivent apparaître au devis ?
Le devis doit décrire précisément les fondations, terrassements, reprises en sous-œuvre, ouvertures de murs porteurs, poutres et linteaux, maçonnerie, charpente, raccordements et traitements d’étanchéité réellement prévus. Il doit distinguer les interventions sur la maison existante de celles de l’extension. Les études techniques, plans et modifications en cours de chantier doivent rester traçables et correspondre aux activités déclarées à l’assureur.
Comment contrôler l’attestation pour extension de maison ?
Demandez une attestation de responsabilité décennale avant l’ouverture du chantier. Contrôlez le nom de l’entreprise, l’assureur, les dates de validité, les activités garanties (maçonnerie, gros œuvre, couverture, étanchéité, etc.), les éventuelles limites de technique ou de montant et l’adéquation au chantier. Si la mention « extension » ou la jonction avec l’existant soulève un doute, demandez une confirmation écrite à l’assureur.
Quelle différence entre RC professionnelle et décennale pour ces travaux ?
La RC professionnelle ou la RC exploitation peut intervenir, suivant les garanties du contrat, pour des dommages causés pendant les travaux à un tiers ou à un bien. La responsabilité décennale vise certains désordres graves affectant l’ouvrage après réception, pendant dix ans. Elles ne sont pas interchangeables : la RC professionnelle ne couvre pas automatiquement les dommages de nature décennale, et la décennale ne garantit pas tous les accidents de chantier.
Quels devis, procès-verbaux et photos conserver après réception ?
Conservez les devis signés, avenants, attestation décennale remise avant chantier, plans et études structurelles, comptes rendus, factures, photos datées avant/pendant/après travaux, procès-verbal de réception avec réserves, preuves de levée des réserves, notices techniques et échanges avec les intervenants. Une documentation claire de la jonction entre neuf et ancien facilite la compréhension d’un sinistre ultérieur.
Faire vérifier la décennale de votre chantier d’extension
La bonne assurance dépend des travaux réellement réalisés : une simple extension indépendante, une jonction avec ouverture structurelle ou une surélévation n’exposent pas les entreprises aux mêmes risques. Avant le démarrage, faites étudier les activités déclarées, l’attestation et les garanties relatives aux ouvrages existants. Retrouvez notre page assurance décennale pour les professionnels du bâtiment, ainsi que la couverture spécifique des travaux de maçonnerie.
Informations générales sur l’assurance construction en France, à vérifier au cas par cas avec les contrats, les études techniques et la réglementation applicable. Une jonction entre l’ancien et le neuf ne constitue jamais, à elle seule, une promesse de couverture.
Sources
Service Public — Garantie décennale des constructeurs (vérifié le 10 avril 2026) : https://www.service-public.gouv.fr/particuliers/vosdroits/F2034 Service Public — Assurance dommages-ouvrage (vérifié le 17 septembre 2026) : https://www.service-public.gouv.fr/particuliers/vosdroits/F2032 Cour de cassation — 3e civ., 30 mai 2024, n° 22-20.711 : https://www.courdecassation.fr/decision/665816e3e1d75d00084fd873 Code des assurances — L.243-1-1, II : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006796079/ Code civil — Article 1792 : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006443502/
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.