Assurance moto utilisée pour les livraisons : usage professionnel et exclusions
Moto ou scooter utilisé pour livrer des repas ou colis : comment déclarer la livraison professionnelle, assurer le conducteur et les marchandises, et éviter les exclusions ?
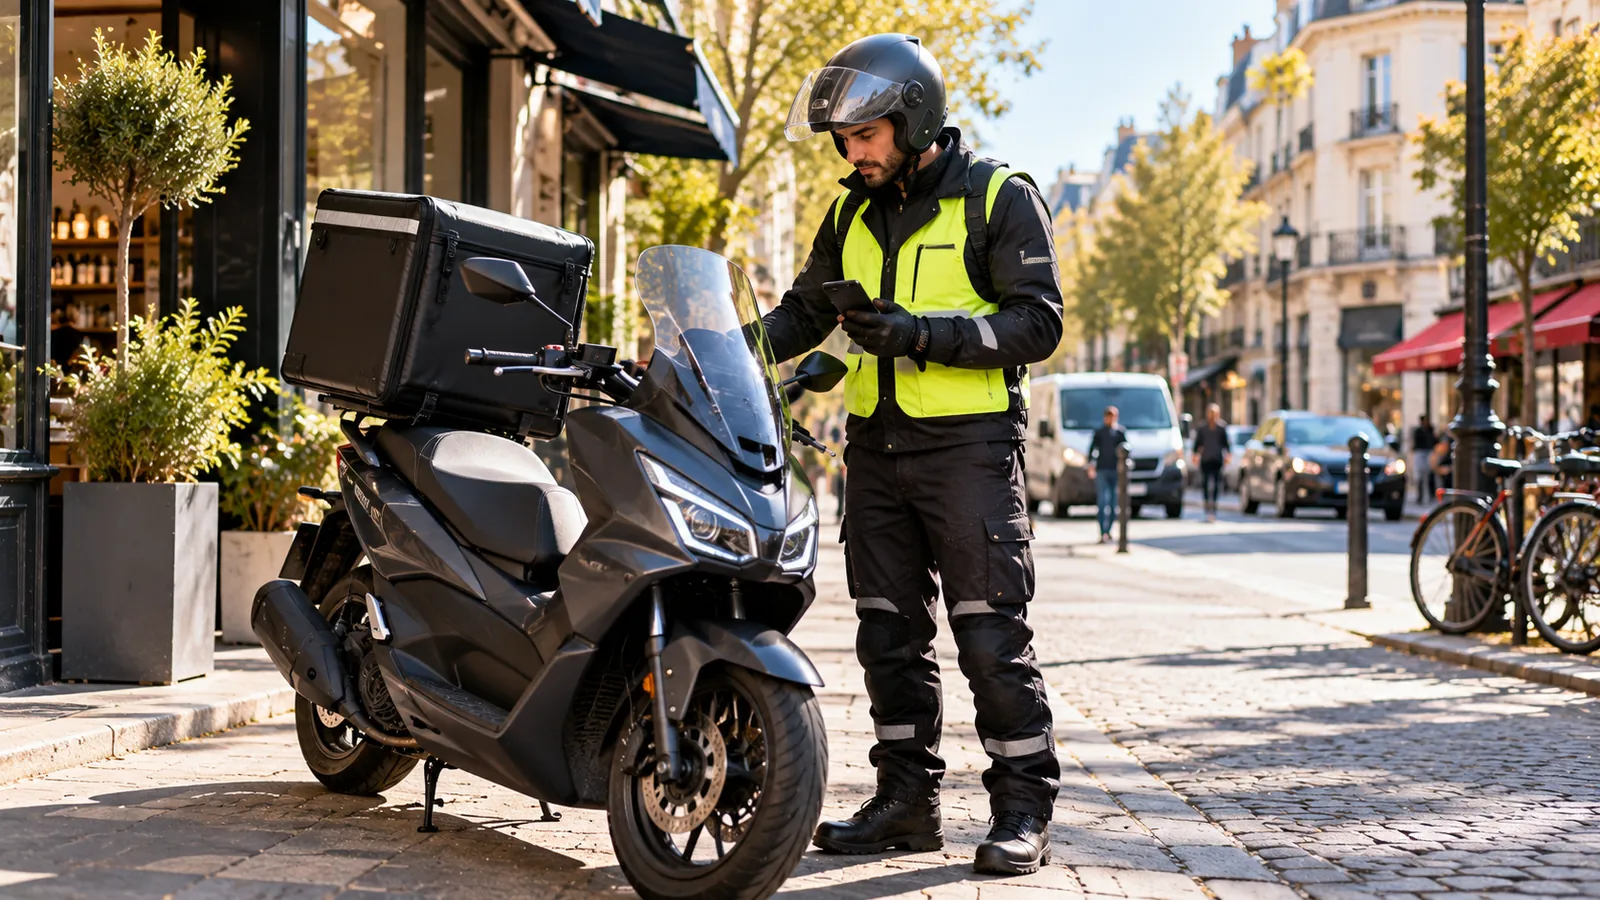
Vous utilisez une moto ou un scooter pour livrer des repas, des colis ou des commandes de boutique ? Votre deux-roues peut être parfaitement assuré pour des sorties privées et pourtant ne pas disposer des garanties adaptées aux tournées rémunérées. Ce n’est pas la cylindrée qui décide de la couverture : c’est l’usage réellement déclaré et accepté par l’assureur, ainsi que les garanties retenues pour le conducteur, le véhicule et les biens transportés.
Ce guide s’adresse au livreur indépendant, au micro-entrepreneur, au commerçant qui effectue ses propres livraisons et à l’entreprise qui confie un scooter à un salarié. Il distingue la circulation professionnelle, les dommages corporels, les marchandises et les exclusions, sans promettre qu’un contrat « tous risques » couvre tout. Pour comparer les protections du véhicule, consultez d’abord la page assurance moto HiAssur.
Livraison à moto : usage privé, trajet domicile-travail et tournée rémunérée
Un particulier qui prend son scooter pour rejoindre son emploi ne réalise pas la même utilisation que celui qui se déplace pendant sa journée pour remettre dix commandes. Le premier trajet est un trajet domicile-travail, à vérifier dans les conditions de la police. Le second correspond à un déplacement professionnel : la fréquence des arrêts, la circulation en zone urbaine et les contraintes de livraison modifient le risque assuré.
Selon Service Public, l’assurance personnelle ne couvre pas automatiquement les déplacements professionnels, notamment les livraisons. L’assureur doit être informé lorsque le véhicule personnel est utilisé pour le travail ; il peut demander une extension ou un contrat adapté. La seule mention « trajets professionnels » ou « usage affaires » ne signifie toutefois pas que le transport rémunéré de marchandises soit accepté : faites écrire l’activité exacte.
Trois situations qui se ressemblent mais ne s’assurent pas forcément pareil
- Un salarié se rend au restaurant où il travaille : simple aller-retour domicile-travail, qui doit entrer dans les usages autorisés par son contrat.
- Un indépendant effectue vingt livraisons de repas par soirée : livraison répétée pour le compte de clients ou d’une plateforme, à déclarer explicitement.
- Une boulangerie emploie un livreur sur son propre scooter : le propriétaire du véhicule et l’employeur doivent déterminer qui souscrit les garanties correspondant aux missions réelles.
Le régime professionnel d’un deux-roues peut également dépendre du statut du conducteur, du caractère occasionnel ou régulier des tournées et du fait de livrer ses propres marchandises ou celles d’autrui. Ces informations influencent la sélection de l’offre, mais ne remplacent pas la lecture des conditions particulières.
Une assurance moto privée suffit-elle pour travailler avec un scooter ?
Non, pas automatiquement. Une assurance moto de particulier est souscrite pour des usages déterminés. Dès lors que les livraisons modifient les caractéristiques du risque, l’assuré doit prévenir son assureur, conformément aux obligations de déclaration du Code des assurances, article L113-2. Pour une activité nouvelle, faites cette démarche avant la première tournée et demandez une réponse écrite ainsi que des conditions particulières actualisées.
La responsabilité civile automobile obligatoire sert à indemniser les tiers dans le cadre légal ; elle n’accorde pas pour autant une garantie automatique au conducteur blessé, à sa moto endommagée ou aux commandes transportées. Les répercussions d’une déclaration inexacte dépendent notamment de la nature de l’omission, de la bonne foi et des règles légales applicables. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat ; une déclaration non intentionnellement inexacte peut conduire à une réduction d’indemnité, entre autres mesures. Les droits des victimes tierces obéissent à des règles spécifiques : ne confondez pas toutes ces situations avec une absence générale et automatique d’assurance.
Un livreur qui n’obtient pas d’accord écrit ne doit pas supposer que la plateforme, l’employeur ou une simple assurance RC professionnelle remplace l’assurance du véhicule. En cas de changement d’activité, de fréquence de tournées ou de lieu de travail, sollicitez à nouveau le courtier si ces éléments affectent les déclarations faites à la souscription.
Que déclarer à l’assureur avant de commencer les livraisons ?
L’assureur ne peut pas analyser correctement votre dossier sur la seule mention « scooter professionnel ». Il faut lui permettre de comprendre le risque au quotidien. Rassemblez les éléments suivants :
- Activité précise : livraison de repas, courses alimentaires, colis, fleurs, pièces détachées ou achats d’un commerce ; prestations occasionnelles ou activité principale.
- Compte propre ou compte d’autrui : livraison de vos produits ou de biens confiés par un client, un commerce ou une plateforme.
- Véhicule : marque, modèle, immatriculation, puissance/cylindrée, valeur, accessoires, coffre de livraison et éventuelle motorisation électrique.
- Conducteur : titulaire, permis correspondant au deux-roues, ancienneté, salarié ou indépendant, conducteur secondaire ou plusieurs personnes susceptibles de l’utiliser.
- Volume d’utilisation : kilométrage annuel prévu, nombre approximatif de tournées, horaires du soir ou de nuit, concentration en centre-ville et secteurs desservis.
- Stationnement et protection : garage nocturne, antivol, lieu habituel de stationnement pendant les remises de commande, batterie amovible et modalités de recharge le cas échéant.
- Marchandises : nature, valeur unitaire habituelle, valeur maximale simultanément transportée et conditions de conservation, notamment pour les produits sensibles.
Un changement important en cours de contrat doit être signalé selon les modalités légales. L’article L113-2 prévoit, lorsqu’il s’agit d’une circonstance nouvelle aggravant le risque ou créant un risque nouveau rendant inexactes les réponses données, une déclaration dans un délai de quinze jours à partir du moment où l’assuré en a connaissance. En pratique, anticipez le début des livraisons : attendre ce délai pour effectuer des trajets non validés n’est pas une stratégie de protection.
Exemple : le même scooter, deux contrats très différents
Imaginons une moto 125 cm³ utilisée auparavant pour des trajets privés, puis employée cinq soirées par semaine pour livrer des repas. Le véhicule et son conducteur n’ont pas changé, mais les risques se multiplient : arrêts fréquents, stationnement temporaire, trajets sur horaires chargés, transport dans un caisson. L’assureur peut proposer une extension dédiée, une autre formule ou ne pas accepter cette activité. Le niveau de prix ne permet jamais, à lui seul, de déduire que la livraison est couverte.
Quelles garanties protégeront réellement une moto de livraison ?
Un contrat adapté combine plusieurs blocs à comparer séparément. Le socle légal est la responsabilité civile circulation : elle vise les dommages causés aux autres usagers, piétons ou biens de tiers par le véhicule. Mais la protection du livreur et les conséquences de l’immobilisation exigent une attention particulière.
- Responsabilité civile automobile : obligatoire pour le véhicule terrestre à moteur ; son périmètre ne doit pas être assimilé à une couverture de l’activité professionnelle dans son ensemble.
- Dommages au scooter : garanties collision, tous accidents, incendie, événements climatiques ou vol selon la formule, avec leurs franchises.
- Garantie personnelle du conducteur : indemnisation de dommages corporels du conducteur selon les seuils, plafonds, exclusions et modalités contractuelles.
- Assistance : dépannage dès le domicile ou à partir d’un certain kilométrage, remorquage, aide après crevaison et disponibilité d’un véhicule de remplacement adapté.
- Équipements et accessoires : protection possible du casque, des vêtements techniques, du coffre et d’accessoires déclarés, sous réserve de plafonds spécifiques.
- Marchandises ou biens confiés : garantie distincte ou extension à demander expressément lorsque le contenu doit être assuré.
Pour les scooters urbains, la page assurance scooter HiAssur apporte des repères complémentaires sur le vol, le stationnement et les usages professionnels. Ne confondez pas la formule « tous risques » avec une garantie illimitée de votre activité : elle peut protéger la moto tout en laissant le chargement ou les pertes commerciales hors de son champ.
Colis, repas et marchandises transportées : que couvre l’assurance ?
Le contenu transporté n’est pas automatiquement assuré parce que la moto l’est. Un accident peut provoquer plusieurs dommages de nature différente : la moto est rayée, le conducteur se blesse, la commande alimentaire est renversée et le client réclame une indemnisation. Ces postes ne relèvent pas nécessairement du même contrat ni des mêmes conditions.
Si vous livrez vos propres marchandises, demandez une garantie adaptée à leur valeur pendant les trajets et les étapes de chargement ou déchargement. Si vous transportez des biens confiés par un tiers, interrogez votre courtier sur la responsabilité contractuelle applicable et l’assurance des marchandises. La RC professionnelle ou exploitation peut couvrir certains dommages causés à des tiers dans l’exercice de l’activité, mais elle ne remplace ni la RC circulation obligatoire ni une assurance de valeur des biens transportés.
Quatre événements à faire confirmer par écrit
- Chute de la moto : le repas ou le colis est abîmé ; vérifiez si les marchandises sont couvertes en cas d’accident de circulation.
- Vol du caisson : le coffre est fracturé pendant un arrêt ; demandez si l’effraction, le verrouillage et la durée de stationnement conditionnent le remboursement.
- Erreur ou chute à la remise : une commande est détériorée devant le domicile du client ; vérifiez les responsabilités et extensions hors circulation.
- Altération des aliments : la chaleur ou le retard rend un produit inutilisable ; assurez-vous qu’une telle avarie entre réellement dans le contrat, car une simple garantie vol ne suffit pas.
Le plafond doit correspondre à la valeur maximale chargée au même moment et non au chiffre d’affaires de la journée. Pour les produits fragiles, les denrées sensibles ou les objets de forte valeur, les exclusions et sous-limites doivent être examinées de très près. France Assureurs recommande une garantie spécifique lorsque des marchandises ou des matériels de valeur sont transportés hors des locaux.
Protéger le livreur : la garantie conducteur compte autant que le scooter
Le risque corporel est majeur pour un professionnel qui roule plusieurs heures chaque jour. La responsabilité civile minimale couvre les victimes tierces, mais le conducteur responsable n’est pas indemnisé pour ses propres blessures par cette seule garantie. Une garantie personnelle du conducteur peut prévoir un capital, une indemnisation de certains préjudices, des seuils d’intervention et des exclusions à comparer attentivement.
Ne jugez pas la qualité de cette protection à son intitulé. Demandez quel est le plafond, à partir de quel niveau de dommage elle intervient, ce qui est prévu pour l’invalidité, le décès et les pertes de revenus, ainsi que les justificatifs demandés. Une garantie corporelle forfaitaire de faible montant n’apporte pas la même protection qu’une couverture plus large ; l’analyse dépend du contrat et de la situation de la personne assurée.
La prévention reste incontournable. En France, la conduite à moto impose notamment le casque homologué attaché et les gants certifiés CE ; un gilet de haute visibilité doit être disponible et porté selon les circonstances prévues. Une veste protectrice adaptée, un pantalon résistant, des bottes et, si possible, un airbag moto réduisent aussi l’exposition aux blessures. Un coffre correctement fixé évite de déstabiliser le deux-roues. Les consignes internes doivent encourager le respect du code de la route plutôt que les délais de livraison irréalistes.
Livraison de nuit, pluie, stationnements brefs : les exclusions à vérifier
Les contrats n’appliquent pas tous les mêmes restrictions. Plutôt que chercher une liste universelle d’exclusions, prenez les conditions générales et particulières et faites préciser :
- La mention expresse de la livraison professionnelle et, si nécessaire, du transport rémunéré pour le compte d’autrui.
- Les personnes pouvant conduire : permis valide, âge, ancienneté, salariés, intérimaires et éventuels sous-traitants.
- La couverture des dommages au véhicule lors d’un arrêt en tournée, d’un chargement et d’un déchargement.
- Les conditions de vol : antivol homologué, coffre fermé, clé retirée, garage, effraction ou stationnement prolongé.
- Les accessoires et modifications : caisson de livraison, support de téléphone, équipements électriques et batteries.
- Les déplacements nocturnes, les zones géographiques, les déplacements à l’étranger et les éventuelles restrictions.
- Les seuils et franchises de la garantie conducteur, ainsi que l’indemnisation des marchandises confiées.
En droit français, les exclusions de garantie doivent respecter les exigences applicables, notamment leur caractère formel et limité. Les conséquences d’une déclaration insuffisante ou d’un usage non accepté ne sont pas identiques d’un dossier à l’autre. Une attestation générique n’est pas un substitut aux conditions contractuelles : faites confirmer noir sur blanc la livraison de repas ou de colis.
Deux-roues électrique : assurance et risques spécifiques de livraison
Un scooter électrique immatriculé reste un véhicule terrestre à moteur soumis à l’assurance obligatoire de responsabilité civile. Son énergie ne dispense pas de déclarer les livraisons. Les garanties matérielles doivent tenir compte de la batterie, de son éventuelle location, des câbles, du chargeur et des modalités de dépannage : tout contrat ne prévoit pas le remorquage adapté ni la prise en charge des accessoires.
Faites préciser la valeur assurée de la batterie, le vol d’une batterie amovible, les dommages accidentels, l’incendie selon les circonstances et l’assistance en cas de panne d’énergie. Selon le contrat, certaines pièces peuvent être soumises à des plafonds ou à des conditions de stockage. Un livreur effectuant plusieurs tournées par jour devrait aussi prévoir l’impact d’une recharge indisponible ou d’une batterie immobilisée.
Attention aux catégories de véhicules : un scooter électrique, un vélo à assistance électrique classique, un speed-bike et une trottinette électrique n’ont pas tous le même régime juridique. Les vélos à assistance électrique respectant les critères réglementaires ne sont pas assimilés aux cyclomoteurs assurés comme des motos ; les deux-roues motorisés relevant des catégories de cyclomoteurs, les speed-bikes et les engins de déplacement personnel motorisés répondent à d’autres obligations. L’usage en livraison doit, dans chaque cas, être décrit à l’assureur.
Indépendant, salarié ou livreur de plateforme : qui souscrit quoi ?
La situation contractuelle détermine les acteurs à mobiliser. Un indépendant propriétaire du scooter doit s’assurer que sa police autorise ses tournées. Lorsque le scooter appartient à une entreprise, celle-ci doit organiser l’assurance du véhicule et des usages autorisés. Si un salarié utilise sa moto personnelle pour des missions, l’employeur et l’intéressé doivent clarifier la couverture des déplacements professionnels ; une éventuelle assurance « mission » ne se présume pas.
Les plateformes peuvent proposer certaines protections aux livreurs, mais leur existence et leur étendue varient. Une couverture d’accident personnel ou d’assistance ne prouve pas que la moto, les tiers et les commandes bénéficient tous de la même assurance. Demandez les documents et comparez les garanties avec votre propre contrat. La RC professionnelle éventuellement demandée dans le cadre d’un partenariat vise un risque distinct de la RC automobile.
Au-delà de l’assurance, l’exercice du transport de marchandises pour le compte d’autrui avec un véhicule motorisé peut relever de règles professionnelles particulières : statut, conditions d’exercice et, selon l’activité, formalités du transport routier. Faites valider ces obligations par l’autorité compétente ou un professionnel avant de lancer l’activité ; la souscription d’une assurance n’équivaut pas à une autorisation administrative de transporter.
Accident pendant une livraison : les bons réflexes pour l’indemnisation
- Secourir et sécuriser : protéger les personnes, prévenir les secours lorsque nécessaire et ne pas se mettre en danger au milieu de la circulation.
- Conserver les preuves : photographies de la moto, du lieu, des dégâts au coffre et, si pertinent, des marchandises ; coordonnées des tiers et constat amiable.
- Informer le bon interlocuteur : assureur ou courtier, employeur et plateforme s’ils sont concernés ; respecter le délai contractuel de déclaration. Pour un sinistre courant, le délai fixé par le contrat ne peut généralement être inférieur à cinq jours ouvrés ; pour un vol, deux jours ouvrés.
- Distinguer les dommages : blessure du conducteur, tiers, réparations du véhicule, contenu confié et interruption d’activité. Tous ces préjudices ne se déclarent pas forcément au même contrat.
- Garder les pièces : ordre de livraison, facture ou valeur des biens, justificatifs de remise, permis, certificat d’immatriculation et confirmation de l’usage professionnel assuré.
En cas de différend, demandez une explication écrite précisant la garantie ou l’exclusion invoquée. La prévention passe aussi par une procédure simple : numéro d’urgence, contact du courtier, consignes de preuve et registre de sinistres.
Comparer les contrats moto livraison : une checklist vraiment utile
Pour comparer deux devis, commencez par présenter un même scénario d’usage : véhicule, âge du conducteur, kilométrage, type de produits, horaires, valeur maximale transportée et stationnement. Puis interrogez chaque assureur sur les postes ci-dessous.
- La livraison de repas ou de colis apparaît-elle expressément dans les usages acceptés ? Le compte d’autrui est-il admis ?
- Le conducteur habituel et les remplaçants sont-ils couverts ? Existe-t-il une franchise majorée liée à un profil ?
- Quelles garanties protègent la moto en cas de collision, vol, chute ou incendie ? Quelles sont les franchises et les valeurs retenues ?
- Quelles indemnités sont prévues pour les dommages corporels du conducteur et selon quelles conditions d’intervention ?
- Le contenu du caisson est-il couvert ? Pour quels types d’événements et jusqu’à quel plafond par tournée ?
- L’assistance fonctionne-t-elle dès le lieu de départ et existe-t-il une solution concrète pour reprendre les livraisons ?
- Pour un modèle électrique, comment les batteries, les accessoires et la recharge sont-ils traités ?
Ne comparez jamais une formule privée peu chère et une formule livraison plus complète comme si elles portaient sur un risque identique. Le coût réel tient aussi aux franchises, à une journée de travail perdue, aux biens non indemnisés et aux conséquences corporelles d’un accident. Le bon tarif est celui d’une couverture qui correspond à la tournée réelle.
Questions fréquentes : assurance moto et livraison professionnelle
Une assurance moto privée suffit-elle ?
Pas automatiquement. La livraison rémunérée constitue un usage professionnel différent des trajets privés ou du simple domicile-travail. Déclarez l’activité, son rythme et la nature des livraisons avant de commencer ; demandez une confirmation écrite que le contrat accepte expressément la livraison de repas ou de colis, et pas seulement les « déplacements professionnels ».
Que faut-il déclarer à l’assureur ?
Indiquez le type de livraison, le compte propre ou d’autrui, le statut du livreur, les conducteurs, la moto ou le scooter utilisé, les kilomètres et horaires prévus, les secteurs desservis, le stationnement, le caisson et la nature et valeur des marchandises. Signalez les changements de risque en cours de contrat et conservez l’avenant ou la réponse de l’assureur.
Le contenu transporté est-il couvert ?
En général, pas par la seule responsabilité civile automobile ni automatiquement par une formule couvrant les dommages à la moto. Une garantie des marchandises transportées, une couverture des biens confiés ou une assurance adaptée aux responsabilités de transport peut être nécessaire. Vérifiez les biens admis, les plafonds, les franchises, le vol à l’arrêt et les dommages pendant la remise au client.
Comment protéger le conducteur ?
Ajoutez si nécessaire une garantie personnelle du conducteur adaptée aux dommages corporels, avec des plafonds et seuils de déclenchement suffisants, et vérifiez l’assistance. Portez un casque homologué et des gants certifiés CE, utilisez des équipements de protection complémentaires et sécurisez le caisson. La responsabilité civile obligatoire ne couvre pas, à elle seule, les blessures du conducteur responsable.
Quelles garanties pour un deux-roues électrique ?
Un scooter ou une moto électrique doit être assuré comme véhicule terrestre à moteur, avec la livraison professionnelle expressément déclarée. Vérifiez en complément le vol, les dommages et la valeur de la batterie, le chargeur, les accessoires, l’assistance adaptée et les exclusions liées à la recharge ou au stockage. Pour les VAE, speed-bikes et trottinettes électriques, le régime dépend de la catégorie du véhicule : ne transposez pas automatiquement le contrat scooter.
Assurer votre scooter ou votre moto utilisée pour les livraisons
Un devis utile commence par une description exacte de l’activité : qui conduit, quelles commandes sont livrées, à quelle fréquence, dans quelles zones et avec quel chargement. HiAssur peut vous aider à comparer les garanties du véhicule, du conducteur et, lorsque nécessaire, des marchandises transportées. Retrouvez les solutions proposées sur la page assurance moto et, pour un deux-roues urbain, sur assurance scooter. Si votre entreprise utilise aussi des utilitaires pour livrer, découvrez les risques liés au vol de colis pendant une tournée.
Les garanties sont déterminées par les conditions contractuelles, les déclarations effectuées et les circonstances du sinistre. Ces informations générales portent sur la France et ne constituent pas une confirmation de couverture pour une police particulière.
Sources
Service Public (06/06/2025) — Utiliser un véhicule personnel pour le travail : https://www.service-public.gouv.fr/particuliers/vosdroits/F2635 Service Public (10/04/2026) — Assurance obligatoire responsabilité civile : https://www.service-public.gouv.fr/particuliers/vosdroits/F2628 Service Public (16/06/2026) — Équipements obligatoires moto : https://www.service-public.gouv.fr/particuliers/vosdroits/F34168 Service Public (13/11/2025) — Assurance VAE, vélo électrique, EDPM : https://www.service-public.gouv.fr/particuliers/vosdroits/F2697 France Assureurs (16/06/2021) — Entreprise, véhicules et assurance : https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/lassurance-en-pratique-pour-les-professionnels/entreprise-les-vehicules-et-assurance/ France Assureurs — 15 réflexes entreprise, marchandises : https://www.franceassureurs.fr/wp-content/uploads/240312__france-assureurs_15-reflexes-entreprises__digital.pdf Code des assurances — L113-2 (déclaration) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000035731302 Code des assurances — L113-1, L113-8 et L113-9 : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006073984/LEGISCTA000006157200/
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez des solutions d’assurance adaptées
Obtenez une étude personnalisée, gratuite et sans engagement.