Responsabilité civile
Garantie obligatoire couvrant les dommages aux tiers.
InclusAssurez votre roadster avec une étude adaptée à votre profil, votre moto et votre usage.
Le niveau de protection doit être choisi selon la valeur de la moto, votre usage et votre exposition au risque.
Garantie obligatoire couvrant les dommages aux tiers.
InclusProtection contre le vol, la tentative et l'incendie.
OptionVotre moto réparée même si vous êtes responsable.
OptionCasque, blouson, gants et bottes indemnisés.
OptionIndemnisation de vos blessures, même responsable.
InclusDépannage dès le domicile, 24h/24.
InclusIl n’existe pas de tarif universel : chaque assureur apprécie différemment le conducteur, la moto et l’usage déclaré.
Âge, ancienneté du permis, expérience deux-roues, bonus-malus et antécédents.
Cylindrée, puissance, valeur, ancienneté, catégorie et éventuelles modifications.
Trajets privés ou professionnels, kilométrage, lieu de stationnement et dispositifs antivol.
Responsabilité civile, vol, incendie, dommages, conducteur, équipement et assistance.
Le devis personnalisé reste la référence pour connaître le tarif, les franchises et les conditions réellement proposés.
Un dossier complet permet une étude plus rapide et évite les informations contradictoires.
Le contenu détaillé est regroupé par thèmes et sous-thèmes afin de faciliter la lecture sur desktop comme sur mobile.
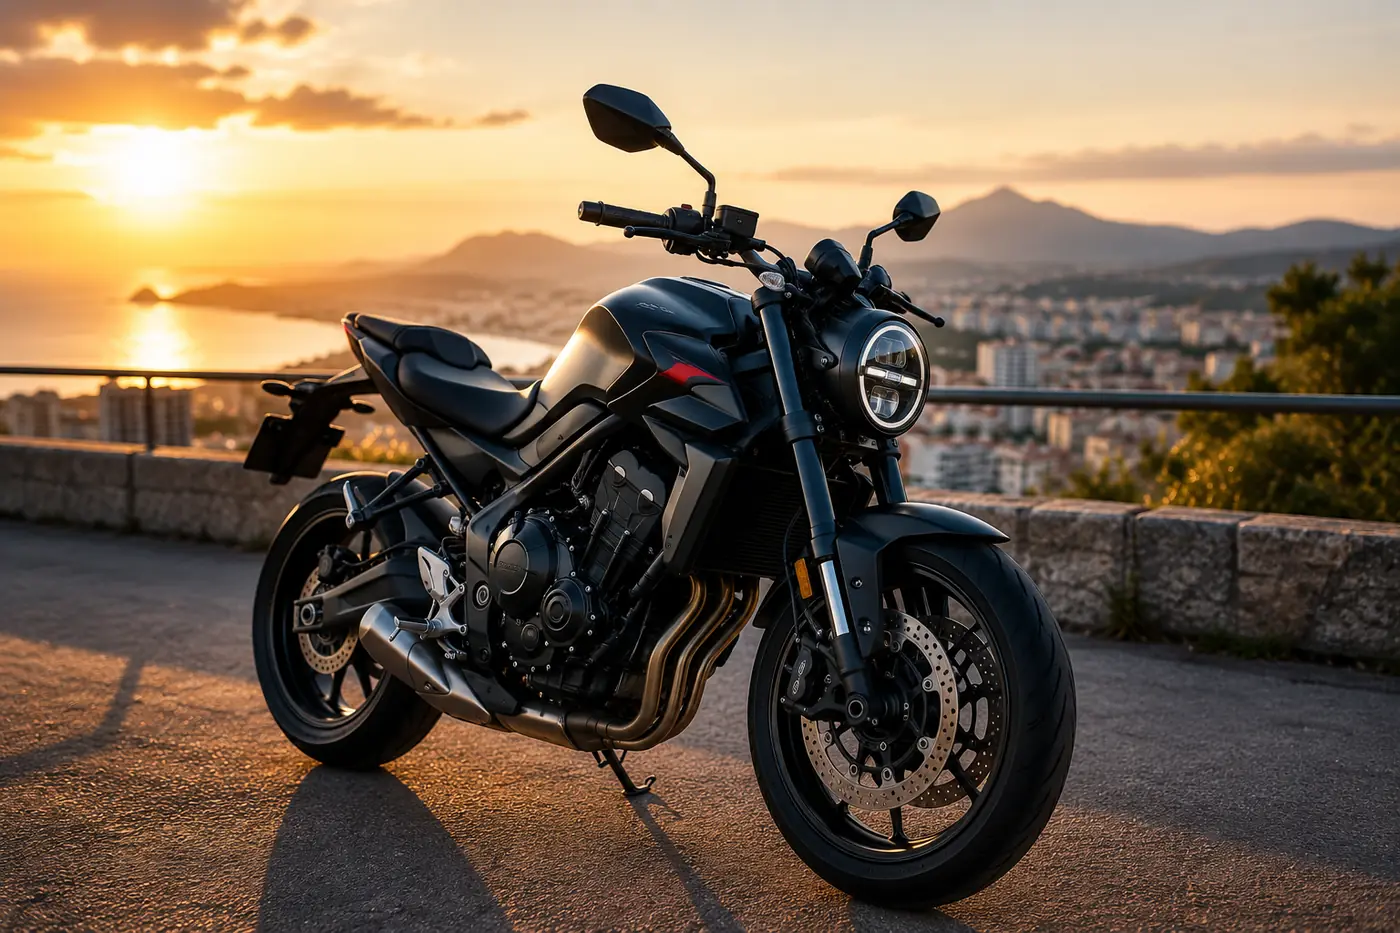
Le roadster est la catégorie la plus vendue en France, et pour de bonnes raisons : position de conduite naturelle, entretien raisonnable, polyvalence réelle entre le trajet quotidien et la sortie du week-end. Sa tarification en assurance se situe dans la moyenne du marché, ce qui en fait souvent le meilleur compromis pour un motard qui roule toute l'année.
Les modèles les plus représentatifs de la catégorie sont les Yamaha MT-07, Kawasaki Z900, Triumph Street Triple, Ducati Monster, Honda CB650R. Ces machines développent une cylindrée de 600 à 1000 cm³ et se conduisent avec un permis a2 ou a.
Le roadster sert majoritairement aux trajets domicile-travail. Cette utilisation quotidienne en ville multiplie les situations à risque : circulation dense, interfiles, chaussées glissantes, portières qui s'ouvrent. Les assureurs le savent et pondèrent la prime selon l'usage déclaré, d'où l'intérêt de déclarer précisément votre kilométrage réel.
Contrairement à une sportive carénée, un roadster chute souvent sans dégât majeur : les protections de fourche et les pare-carters absorbent l'essentiel. Le coût moyen d'un sinistre matériel reste donc contenu, ce qui se reflète favorablement dans la tarification.
Du 650 accessible en A2 au 1200 de plus de 150 chevaux, l'écart de prime est considérable au sein d'une même catégorie. La puissance déclarée reste le premier critère de tarification, avant même votre profil de conducteur.
Au-delà de huit à dix ans, la valeur de remplacement d'un roadster descend souvent sous le seuil de rentabilité d'une formule tous risques. Le tiers étendu, avec vol et incendie, offre alors la meilleure protection au meilleur coût.
Sur une machine de moins de cinq ans, la garantie dommages tous accidents se justifie pleinement. Une chute à basse vitesse en ville coûte facilement 1 500 € entre le réservoir, le clignotant, le levier et le silencieux.
Casque, blouson, gants et bottes homologués représentent un investissement de 800 à 2 000 €. Ces équipements sont détruits ou fragilisés lors d'une chute, et ne sont indemnisés qu'avec la garantie équipement du pilote, qui reste optionnelle chez la plupart des assureurs.
Le budget se situe généralement entre 40 à 90 € par mois. Cette fourchette large s'explique par le poids de plusieurs critères que les compagnies pondèrent différemment, d'où des écarts importants d'un devis à l'autre pour un même profil.
| Profil du motard | Formule | Positionnement |
|---|---|---|
| Jeune permis, moins de 25 ans | Au tiers | Haut de fourchette |
| Motard expérimenté, bon bonus | Au tiers | Bas de fourchette |
| Motard expérimenté, bon bonus | Tous risques | Milieu de fourchette |
| Profil résilié ou malussé | Au tiers | Tarification spécifique |
La puissance. C'est le premier facteur de tarification. Un modèle bridé A2 se tarifie sensiblement moins cher que la même machine en version libre, et le bridage doit être justifié par un certificat.
Votre âge et votre ancienneté de permis. Un motard de moins de 25 ans titulaire du permis depuis moins de trois ans supporte une surprime marquée, qui s'efface progressivement.
Votre coefficient bonus-malus. Il évolue de 0.50 à 3.50 et s'applique directement sur la prime de référence. Chaque année sans sinistre responsable le réduit de 5%.
Le lieu de stationnement. Un garage fermé fait baisser la prime vol de façon nette. Le stationnement sur voie publique en zone urbaine dense produit l'effet inverse.
Le kilométrage annuel. Un usage limité au week-end ouvre l'accès à des contrats au kilomètre, souvent bien plus économiques qu'un contrat classique.
La circulation inter-files reste interdite en dehors des territoires participant à l'expérimentation encadrée. Un accident survenu en interfile hors de ce cadre entraîne un partage de responsabilité systématique, et parfois une réduction d'indemnité au titre de la faute de conduite. Ce point est rarement anticipé par les motards urbains.
Manœuvre à basse vitesse, pied qui glisse, gravillons dans un virage de parking : ces chutes sans tiers représentent une part importante des déclarations. Elles ne sont indemnisées qu'en formule tous risques, la responsabilité civile ne jouant jamais pour vos propres dommages.
Il constitue le principal usage déclaré du roadster. Déclarer un usage strictement privé alors que la moto sert quotidiennement au travail crée une fausse déclaration susceptible d'être opposée après sinistre. La différence de prime est généralement modeste, le risque de refus ne l'est pas.
Un roadster bridé à 35 kW doit disposer d'une attestation du constructeur ou d'un professionnel agréé. Sans ce document, l'assureur tarifie sur la puissance d'origine et peut contester la garantie en cas d'accident. Conservez-le avec la carte grise.
Au terme des deux années de permis A2, le passage en A permet le débridage. Cette modification doit être déclarée immédiatement : la puissance change, donc le risque et la prime. Rouler débridé sans le déclarer expose à une nullité de garantie.
Un roadster bridé puis débridé conserve sa cote, contrairement aux modifications de performance non homologuées. Toute transformation altérant les caractéristiques d'origine doit être signalée et peut entraîner un refus de garantie si elle n'est pas homologuée.
Obligatoire, elle couvre les dommages que vous causez à autrui : véhicule endommagé, blessures d'un tiers, dégâts matériels. Elle ne couvre ni votre moto ni vos propres blessures si vous êtes responsable. C'est le socle minimal légal, sanctionné par une amende de 3 750 € en cas de défaut.
Il ajoute le vol, l'incendie, le bris de glace et les événements climatiques. C'est le meilleur rapport protection-prix sur une moto de quatre à dix ans, dont la valeur ne justifie plus une couverture complète mais reste significative.
Il couvre en plus les dommages subis par votre moto même lorsque vous êtes responsable, y compris en cas de chute seule. Sur une machine récente ou financée à crédit, c'est la seule formule qui protège réellement votre investissement.
La garantie du conducteur indemnise vos blessures quelle que soit la responsabilité : c'est la plus importante et pourtant la plus négligée. L'équipement du pilote couvre casque et vêtements. L'assistance 0 km intervient dès le domicile, là où beaucoup de contrats de base imposent une distance minimale.
Un antivol certifié SRA fixé à un point d'ancrage réduit la prime vol et conditionne souvent l'octroi de la garantie. Sur les modèles les plus convoités, l'assureur peut exiger deux dispositifs distincts, voire un traceur.
Plusieurs compagnies accordent une remise aux motards ayant suivi une formation post-permis. Au-delà de l'économie, ces stages réduisent réellement le risque de chute, ce qui reste le meilleur investissement.
Accepter une franchise plus élevée abaisse la cotisation annuelle. Ce calcul est pertinent si vous disposez d'une trésorerie permettant d'absorber un petit sinistre sans difficulté.
Si votre moto reste au garage plusieurs mois, certains contrats suspendent les garanties de circulation tout en maintenant vol et incendie. L'économie atteint 20 à 30% sur l'année pour un usage saisonnier.
Remplissez-le systématiquement, même pour un accrochage mineur et même si le tiers reconnaît sa responsabilité sur place. Un constat signé règle la question des responsabilités ; sans lui, la discussion s'engage des semaines plus tard sans élément objectif.
Cinq jours ouvrés pour un accident, deux jours ouvrés pour un vol, dix jours après publication d'un arrêté de catastrophe naturelle. Ces délais sont impératifs et leur dépassement peut justifier une réduction d'indemnité.
Déposez plainte immédiatement au commissariat et transmettez le récépissé à votre assureur. Conservez les clés : leur remise est exigée pour l'indemnisation, et leur absence fait présumer une négligence. L'indemnisation intervient généralement après un délai de trente jours, laissant une chance de retrouver la machine.
Le coefficient de réduction-majoration part de 1.00 à la première souscription et évolue chaque année. Une année sans sinistre responsable le réduit de 5%, jusqu'au plancher de 0.50 atteint après treize années. À l'inverse, chaque sinistre responsable le majore de 25%, et de 12,5% en cas de responsabilité partagée.
Ce coefficient s'applique directement à la prime de référence calculée par l'assureur. Passer de 1.00 à 0.50 divise donc la cotisation par deux, ce qui représente l'économie la plus importante accessible à un motard sur la durée.
Le bonus acquis en automobile ne se transfère pas sur un contrat moto, et réciproquement. Ce sont deux historiques distincts, gérés séparément. Un excellent conducteur automobile démarre donc à 1.00 sur sa première moto, ce qui explique des primes initiales parfois jugées élevées.
En revanche, si vous possédez déjà une moto assurée, l'acquisition d'une seconde machine bénéficie généralement du coefficient acquis, sous réserve que le contrat le prévoie.
Ce document, que votre assureur doit vous délivrer sous quinze jours sur simple demande, retrace vos cinq dernières années : coefficient actuel, sinistres déclarés, responsabilités retenues et motif de résiliation éventuel. Il sera exigé par tout nouvel assureur.
Vérifiez son exactitude avant de le transmettre. Une erreur sur une responsabilité, un sinistre imputé à tort ou une déclaration en double se corrigent, mais seulement si vous la repérez. Ces erreurs sont plus fréquentes qu'on ne l'imagine et coûtent cher pendant plusieurs années.
Après deux années consécutives sans sinistre responsable, un coefficient majoré revient à 1.00, quel que soit son niveau antérieur. Cette règle de descente rapide permet à un motard malussé de retrouver une tarification normale plus vite qu'il ne le croit, à condition de tenir deux ans sans déclaration.
La résiliation à la date anniversaire du contrat suppose un préavis de deux mois, sauf disposition plus favorable. La loi Chatel oblige votre assureur à vous informer de cette échéance : s'il ne le fait pas dans les délais, vous pouvez résilier à tout moment après la date d'échéance.
Après douze mois de contrat, vous pouvez résilier à tout moment et sans motif. Le nouvel assureur se charge alors des formalités auprès de l'ancien, ce qui garantit la continuité de couverture. C'est le mécanisme le plus simple pour changer sans risque de rupture de garantie.
Vente de la moto, déménagement modifiant le risque, changement de situation professionnelle ou augmentation tarifaire non prévue au contrat ouvrent également un droit à résiliation, généralement dans un délai de trois mois suivant l'événement.
Ne résiliez jamais avant d'avoir reçu l'attestation de votre nouveau contrat. Un seul jour sans assurance suffit à créer une exposition totale, et un accident survenu pendant cette période reste définitivement à votre charge, y compris les indemnisations dues aux victimes qui peuvent atteindre des montants considérables.
Oui, plusieurs compagnies proposent des formules au kilomètre ou au forfait limité, particulièrement adaptées à un usage de loisir. En dessous de 4 000 kilomètres par an, l'économie atteint fréquemment 30% par rapport à un contrat classique. Le relevé du compteur est demandé périodiquement.
Un permis délivré dans l'Union européenne est reconnu sans formalité. Hors Union, la validité est limitée à un an après l'établissement de la résidence en France, période au-delà de laquelle un échange est nécessaire. Les assureurs vérifient ce point et peuvent refuser un dossier si le délai est dépassé.
Le prêt occasionnel à un conducteur titulaire du permis requis est généralement couvert, mais souvent avec une franchise majorée en cas de sinistre. Le prêt régulier doit être déclaré : le conducteur habituel devient alors un conducteur désigné, ce qui modifie la tarification.
Comparez plusieurs compagnies sur des garanties strictement identiques, en alignant les plafonds, les franchises et les options. Notre comparateur interroge simultanément plus de quarante assureurs spécialisés deux-roues, dont plusieurs n'acceptent que par l'intermédiaire d'un courtier et restent inaccessibles en direct.
Retrouvez une page adaptée à la catégorie de votre moto.
Le tarif dépend du profil, du véhicule ou de l’activité, des garanties, des franchises et des critères de l’assureur. Un devis personnalisé est nécessaire.
Beaucoup de roadsters existent en version bridée A2, notamment les MT-07 et Z650. Le bridage doit être déclaré et attesté par un certificat de conformité.
Uniquement avec la garantie équipement du pilote. Un casque et un blouson de qualité représentent facilement 800 à 1 500 €, souvent détruits lors d'une chute.
Oui, mais la formule tous risques perd son intérêt. Un tiers étendu vol et incendie offre alors le meilleur rapport protection-prix.
Oui. Toute modification de puissance non déclarée et non homologuée entraîne la nullité de la garantie en cas de sinistre, la moto ne correspondant plus au véhicule assuré.
Non, ce sont deux historiques distincts. Une première moto démarre à 1,00 même avec un excellent bonus automobile, sauf gestes commerciaux de certaines compagnies.
Vos propres dommages corporels, y compris lorsque vous êtes responsable. C'est la garantie la plus déterminante à moto, où le corps du pilote absorbe l'essentiel du choc.
Si vous ne roulez que d'avril à octobre, oui. La moto reste couverte contre le vol et l'incendie pendant l'immobilisation, pour une cotisation nettement réduite.
Nettement, sur la garantie vol. Un garage fermé réduit sensiblement la cotisation ; un antivol homologué SRA est parfois exigé sur les modèles les plus ciblés.
Non. La garantie vol est facultative. Vérifiez les antivols exigés, le lieu de stationnement, la franchise et les exclusions du contrat.
Toute modification significative du véhicule doit être signalée à l’assureur pour vérifier sa conformité et son incidence sur la couverture.
Elle peut indemniser les blessures du conducteur selon les seuils, plafonds et exclusions prévus, y compris lorsque celui-ci est responsable de l’accident.
Demande gratuite, sans engagement, avec accompagnement si nécessaire.