Assurance flotte société de livraison : usage, marchandises et kilométrage
Compte d'autrui, marchandises confiées, kilométrage intensif : trois déclarations qui conditionnent toute la couverture.
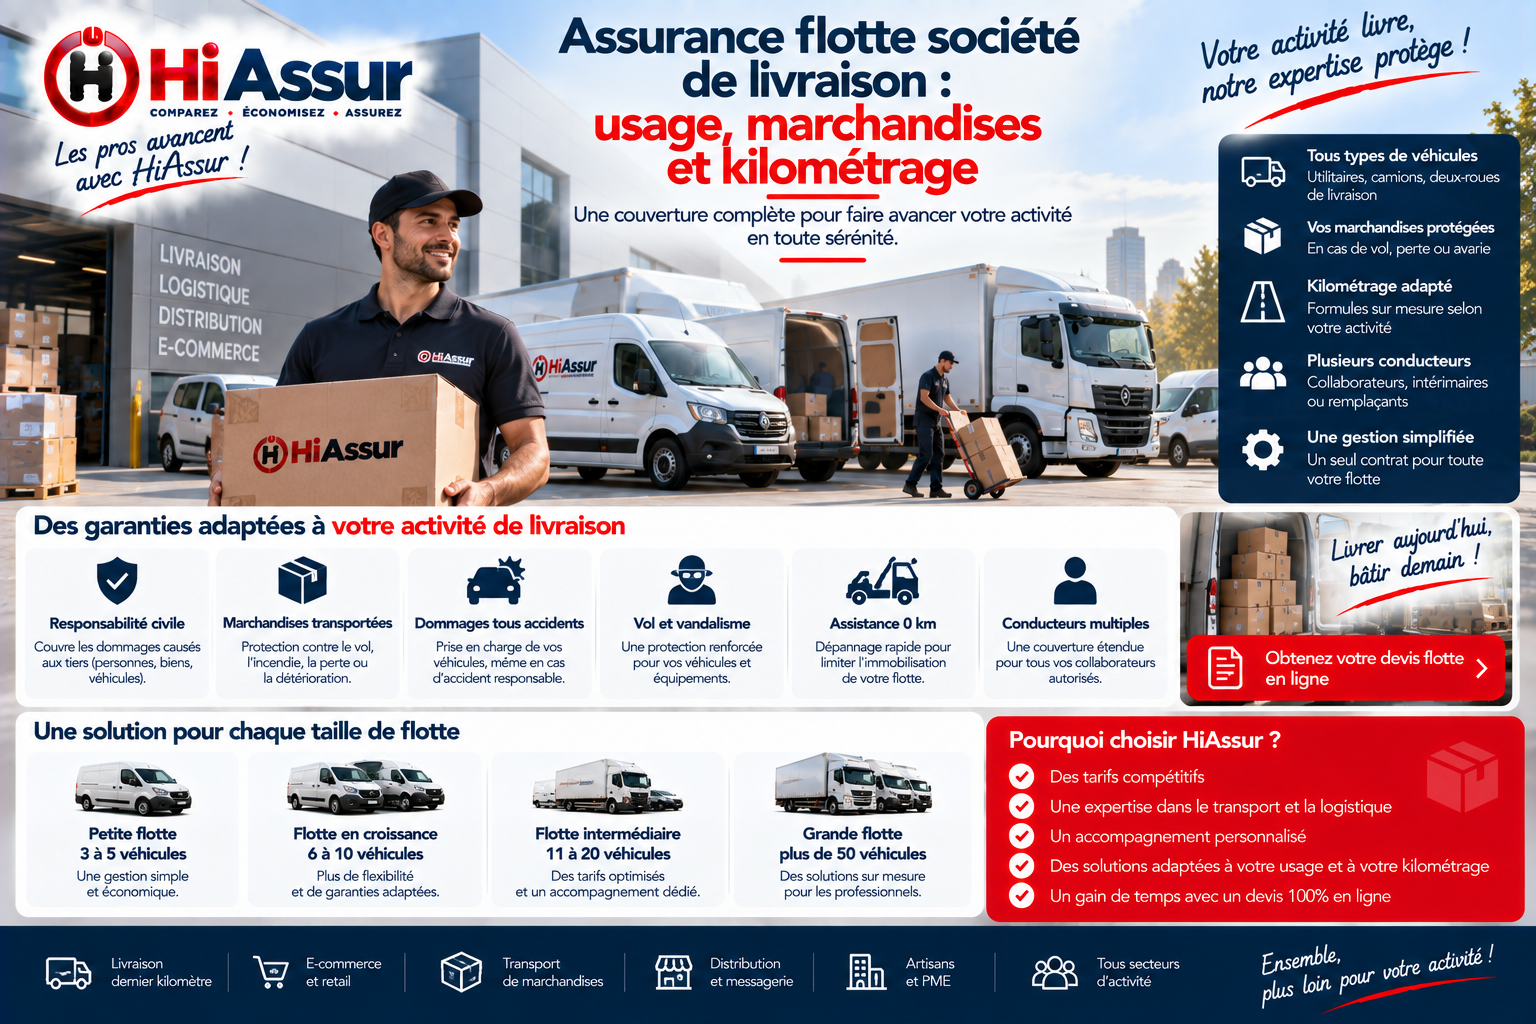
Une flotte de livraison se distingue par trois caractéristiques qui doivent être déclarées avec exactitude : l'activité de transport pour compte d'autrui, la présence de marchandises appartenant à des tiers, et un kilométrage sans commune mesure avec un usage professionnel ordinaire. Une imprécision sur l'un de ces trois points fragilise l'ensemble du contrat.
L'usage à déclarer
Compte propre ou compte d'autrui
Transporter vos propres marchandises relève du compte propre. Transporter celles d'un tiers contre rémunération relève du compte d'autrui, activité réglementée exigeant une licence de transport et une inscription au registre des transporteurs. Ces titres sont vérifiés par l'assureur, et leur absence rend le contrat inopérant.
La conséquence d'une mauvaise déclaration
Un contrat souscrit en usage professionnel simple ne couvre pas la livraison pour compte d'autrui. La différence de sinistralité entre les deux usages est considérable et se reflète dans les tarifs. Déclarer l'un pour l'autre constitue une fausse déclaration entraînant la nullité, avec recours possible sur le patrimoine de l'entreprise.
Le cas des plateformes
Livrer pour une plateforme relève du compte d'autrui, même sous statut d'indépendant rattaché. Le contrat de la plateforme ne couvre généralement pas les véhicules : votre propre assurance professionnelle reste nécessaire, quelle que soit la protection annoncée par la plateforme.
Les marchandises transportées
Une responsabilité plafonnée
En transport national, la responsabilité contractuelle du transporteur est plafonnée à 23 euros par kilogramme de marchandise manquante ou avariée, dans la limite de 750 euros par colis. Sur des marchandises de valeur, ce plafond est très inférieur au préjudice réel.
L'assurance facultés
Pour couvrir la valeur réelle, une assurance des marchandises transportées est nécessaire. Elle se souscrit par abonnement pour l'ensemble des flux, avec une déclaration périodique des volumes. Sur une flotte de livraison, c'est une garantie structurante et non une option.
Les réserves à la livraison
Portées sur le bon de livraison au moment de la réception, précises et motivées, elles conditionnent tout recours. Former les livreurs à leur rédaction correcte constitue un investissement rentable : une réserve imprécise prive de tout recours, quelle que soit la réalité du dommage.
Le kilométrage et ses effets
Déclarer avec exactitude
Un livreur urbain parcourt 25 000 à 50 000 kilomètres par an, un livreur régional davantage. Sur une flotte, ces volumes se cumulent et constituent le premier facteur d'exposition. Une sous-déclaration entraîne une réduction proportionnelle de l'indemnité sur chaque sinistre.
L'usure et les formules
Un kilométrage élevé accélère la dépréciation et augmente la fréquence des pannes. Sur une flotte de livraison, l'arbitrage entre tous risques et tiers étendu se refait chaque année véhicule par véhicule, la valeur de remplacement diminuant rapidement.
La fréquence des petits sinistres
La livraison urbaine génère de nombreux sinistres matériels mineurs : manœuvres, stationnement, chocs de parking. Leur accumulation dégrade le ratio sinistres sur primes. Une franchise adaptée supprime mécaniquement ces déclarations et protège le renouvellement.
Maîtriser les risques du dernier kilomètre
Le vol pendant la tournée
Arrêts fréquents, moteur parfois laissé tournant, portes ouvertes quelques secondes : la livraison urbaine concentre les vols de marchandise et de véhicule. Les contrats imposent couramment une condition de fermeture et d'antivol actif, opposable en cas de sinistre. Les dispositifs de verrouillage automatique à la descente du conducteur répondent à cette exigence et sont parfois valorisés.
Les dommages de manœuvre
Marche arrière, hayon, quais de déchargement, voirie étroite : les sinistres de manœuvre représentent la majorité des déclarations dans la livraison. Ils sont peu coûteux individuellement mais dégradent fortement la fréquence. Caméras de recul, radars et formation ciblée sur les manœuvres produisent ici un effet mesurable sur la tarification dès l'exercice suivant.
Le statut de la marchandise livrée
La garantie du véhicule ne couvre jamais la marchandise transportée. Selon que vous livrez vos propres produits ou ceux de vos clients, la couverture relève d'une extension marchandises transportées ou d'une responsabilité contractuelle de transporteur. Cette distinction détermine qui sera indemnisé et à quelle hauteur, et doit être tranchée avant la souscription.
Exemples de cotisations en livraison
Cinq véhicules en livraison urbaine
Cinq fourgonnettes effectuant des tournées quotidiennes en agglomération, conducteurs salariés : comptez 7 000 à 10 000 euros par an. Le kilométrage et la densité des arrêts placent cette activité parmi les plus tarifées sur les véhicules légers, la fréquence des petits dommages étant structurellement élevée.
Dix véhicules avec marchandises couvertes
Dix utilitaires avec extension marchandises transportées à 15 000 euros par véhicule : comptez 16 000 à 23 000 euros annuels, l'extension marchandises représentant 1 500 à 3 000 euros de l'ensemble. Le plafond retenu doit correspondre à la valeur réellement embarquée, souvent sous-estimée.
Livraison sous température dirigée
Des véhicules frigorifiques ajoutent une majoration de quinze à vingt-cinq pour cent liée au groupe froid et au risque de rupture de chaîne. Comptez 2 000 à 2 800 euros par véhicule, garantie du groupe froid et avarie de marchandise par défaillance technique incluses.
Les erreurs les plus fréquentes
Sous-estimer la valeur transportée
Le plafond de l'extension marchandises est souvent fixé au moment de la souscription puis jamais révisé. Une valeur réellement embarquée supérieure au plafond conduit à une indemnisation partielle.
Ne pas déclarer le kilométrage réel
La livraison génère des kilométrages élevés. Un kilométrage déclaré très inférieur à la réalité constitue une fausse déclaration susceptible de réduire l'indemnité en cas de sinistre.
Laisser le véhicule ouvert pendant la livraison
Les clauses d'antivol et de fermeture sont opposables. Un vol survenu portes ouvertes, même quelques secondes, peut n'être pas indemnisé. Le verrouillage automatique répond à cette exigence sans ralentir la tournée.
Les documents à réunir pour un devis flotte
L'inventaire du parc
Un tableau reprenant pour chaque véhicule l'immatriculation, la marque et le modèle, la date de première mise en circulation, la valeur, l'usage et le kilométrage annuel. Les cartes grises sont demandées à la souscription. Un inventaire propre accélère considérablement l'étude et évite les ajustements défavorables découverts après la signature.
Les pièces de l'entreprise
Extrait Kbis de moins de trois mois, et selon l'activité l'attestation de capacité de transport ou l'inscription au registre correspondant. L'assureur vérifie la cohérence entre l'objet social déclaré et l'usage réel des véhicules : une activité exercée mais absente du Kbis est un point de blocage fréquent.
Le relevé de sinistralité du parc
Il retrace les sinistres des trois à cinq derniers exercices avec leur coût, leur nature et leur imputation. Votre assureur actuel doit le délivrer sur demande. C'est la pièce qui détermine l'essentiel de la tarification d'une flotte : sans elle, aucune mise en concurrence sérieuse n'est possible.
Gérer les sinistres d'une flotte
La remontée de l'information
Tout dommage, même mineur, doit être signalé en interne le jour même. Un conducteur qui répare discrètement un accrochage prive l'entreprise de la possibilité de déclarer dans les délais et fausse le suivi de la sinistralité. Un formulaire court, accessible depuis un téléphone, suffit à structurer cette remontée.
Arbitrer déclaration et prise en charge directe
En dessous du montant de la franchise, la déclaration n'apporte rien et alourdit la fréquence, indicateur central du calcul de la prime. Fixez un seuil interne clair et conservez la trace du dommage sans le déclarer. Cette politique améliore le ratio en un ou deux exercices.
Analyser les sinistres récurrents
Un même type de dommage qui se répète, marche arrière, hayon, portes latérales, révèle un problème d'équipement ou de formation plutôt qu'une série de malchances. Traiter la cause coûte moins cher que d'en subir les conséquences tarifaires pendant trois exercices.
Changer d'assureur sans interrompre la couverture
L'ordre des démarches
Souscrivez le nouveau contrat avant de résilier l'ancien, jamais l'inverse. Sur une flotte, la continuité est vitale : une interruption, même de quelques heures, expose l'ensemble des véhicules en circulation et engage le dirigeant. Le nouvel assureur coordonne généralement les dates lorsque la loi Hamon s'applique, c'est-à-dire après un an de contrat.
Le préavis et les cas de sortie anticipée
Hors loi Hamon, le préavis est de deux mois avant l'échéance annuelle. Plusieurs événements ouvrent un droit de résiliation hors échéance : cession d'une partie du parc, cessation d'activité, augmentation tarifaire non justifiée par une évolution du risque. Chacun s'exerce dans un délai précis à compter de l'événement.
Transmettre un dossier complet
Relevé de sinistralité, inventaire du parc, tableau des conducteurs, attestations en cours. Un dossier transmis complet évite les ajustements défavorables après souscription, l'assureur découvrant en cours de contrat des éléments qui auraient modifié sa tarification initiale, voire son acceptation du risque.
Télématique et pilotage du parc
Ce que mesurent les boîtiers
Kilométrage réel, plages horaires de circulation, freinages brusques, accélérations, vitesse moyenne, temps de conduite continue. Ces données servent d'abord à l'entreprise : elles identifient les conducteurs exposés et les tournées mal calibrées. Elles servent ensuite à l'assureur, qui dispose alors d'une image objective du risque au lieu d'une déclaration estimative.
L'effet sur la cotisation
Plusieurs assureurs accordent une réduction immédiate de cinq à quinze pour cent à l'installation, puis ajustent le tarif à l'échéance en fonction des données observées. Le coût d'un boîtier, de quelques euros par véhicule et par mois, est donc généralement absorbé dès la première année sur un parc de taille moyenne.
Les précautions à prendre
Le suivi des véhicules confiés à des salariés relève des règles de protection des données : information préalable des conducteurs, consultation des représentants du personnel, finalité déclarée et durée de conservation limitée. Un dispositif installé sans ces formalités est contestable et peut se retourner contre l'employeur lors d'un litige.
Questions fréquentes
La marchandise livrée est-elle couverte par l'assurance du véhicule ?
Jamais. Elle relève d'une extension marchandises transportées ou d'une responsabilité contractuelle de transporteur selon que vous livrez vos produits ou ceux de vos clients.
La livraison urbaine coûte-t-elle plus cher ?
Oui. Le kilométrage et la densité des arrêts en font l'un des usages les plus tarifés sur les véhicules légers, la fréquence des petits dommages étant structurellement élevée.
Un vol portes ouvertes est-il indemnisé ?
Pas nécessairement : les clauses d'antivol et de fermeture sont opposables. Le verrouillage automatique à la descente du conducteur répond à cette exigence.
Faut-il déclarer le kilométrage réel ?
Impérativement. Un kilométrage très inférieur à la réalité constitue une fausse déclaration susceptible de réduire l'indemnité en cas de sinistre.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance auto professionnelle, ainsi que nos solutions dédiées : assurance fourgonnette et utilitaire frigorifique.
Sur le même sujet, consultez également nos articles consacrés à marchandises transportées en utilitaire, garanties du transporteur routier de marchandises, comment assurer une flotte avec plusieurs conducteurs.
Sur une flotte, trois éléments déterminent la qualité du contrat bien plus que le tarif affiché : la fidélité de l'inventaire déclaré, la maîtrise de la fréquence des sinistres et la préparation de la revue annuelle. Une entreprise qui tient ces trois points obtient, à parc comparable, des conditions sensiblement meilleures que celle qui subit son contrat.
Pour obtenir une proposition adaptée à votre parc, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés en flotte automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.