Assurance flotte automobile BTP : chantiers, matériel et conducteurs multiples
Stationnement sur site, matériel embarqué, rotation des conducteurs : trois expositions propres au BTP.
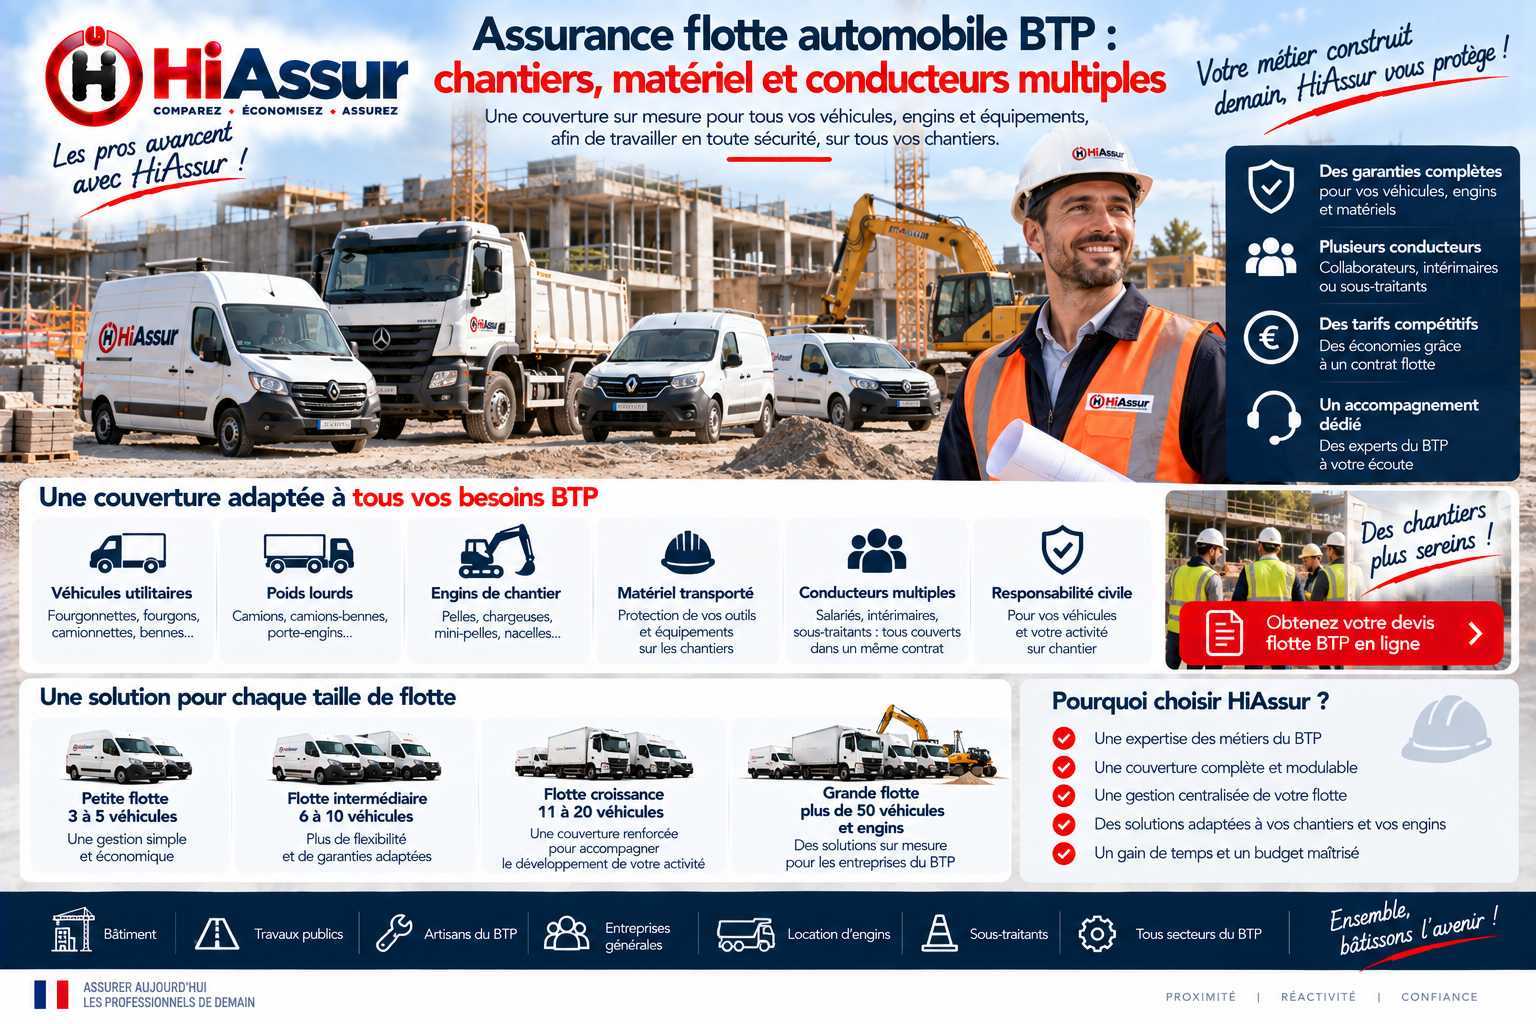
Une flotte de BTP cumule des expositions qu'aucun autre secteur ne réunit : des véhicules stationnés sur des chantiers ouverts, du matériel coûteux embarqué en permanence, une rotation importante des conducteurs et une circulation sur des voies dégradées. Ces caractéristiques appellent un contrat construit pour le secteur, pas une flotte générique.
Les expositions propres au secteur
Le stationnement sur chantier
Des véhicules laissés plusieurs jours sur un site non clos concentrent le risque de vol et de vandalisme. De nombreux contrats excluent le vol nocturne hors local clos : cette clause vide la garantie d'une grande partie de sa portée pour une entreprise de BTP. Elle se négocie à la souscription, moyennant des dispositifs de sécurisation.
Les dommages hors circulation
Un engin qui heurte un véhicule sur le chantier, une chute de matériaux, un affaissement de terrain : ces dommages surviennent hors circulation et relèvent des garanties dommages, pas de la responsabilité civile. Sur un parc assuré au tiers simple, ils restent intégralement à charge.
Les voies non ouvertes
La circulation sur un chantier ne se déroule pas sur une voie ouverte à la circulation publique. Certains contrats y restreignent leurs garanties. L'usage chantier doit être expressément prévu, particulièrement pour les véhicules qui ne quittent pas le site pendant plusieurs semaines.
Le matériel embarqué
L'outillage et les engins
Groupe électrogène, compacteur, marteau-piqueur, scie de sol : un fourgon de BTP bien équipé dépasse couramment 15 000 euros de matériel. L'extension outillage standard, plafonnée à 3 000 ou 5 000 euros, s'avère très insuffisante. Une extension sur mesure, adossée à un inventaire chiffré par véhicule, est nécessaire.
Les remorques et matériels tractés
Une remorque de plus de 750 kilogrammes dispose de sa propre immatriculation et nécessite son propre contrat, y compris lorsqu'elle est dételée sur le chantier. Dans une flotte, elles se déclarent au même titre que les véhicules, avec leur valeur et leur usage.
Le matériel loué
Il engage votre responsabilité de dépositaire. Le contrat de location prévoit généralement une assurance, mais avec une franchise parfois élevée. Vérifiez l'articulation avec vos propres garanties, en particulier pour les engins de valeur utilisés sur plusieurs chantiers.
Gérer les conducteurs
La rotation du personnel
Le BTP connaît une rotation importante, avec des intérimaires et des saisonniers. La clause tous conducteurs devient indispensable : elle couvre toute personne titulaire du permis requis sans déclaration nominative, ce qui évite les oublis lors des arrivées.
La vérification des permis
Elle doit être systématique à chaque arrivée, y compris pour les intérimaires, et documentée. Un conducteur dont le permis est suspendu expose l'entreprise à un refus de garantie. Un registre simple, tenu par le conducteur de travaux, suffit à établir la diligence.
Les habilitations spécifiques
Mention B96 ou permis BE pour les ensembles avec remorque, formation à la conduite d'engins, autorisations de conduite délivrées par l'employeur. Leur validité peut être vérifiée après un sinistre, et leur absence constitue un motif d'exclusion.
Les points de vigilance propres au bâtiment
Le matériel embarqué et l'outillage
Perforateurs, groupes électrogènes, matériel de mesure, échafaudages roulants : la valeur transportée dans un utilitaire de chantier dépasse fréquemment dix mille euros. Elle relève d'une extension spécifique, avec un plafond et souvent une condition de fermeture du véhicule. Sans cette extension, un vol d'outillage n'est couvert par aucune garantie du contrat auto.
Le stationnement sur chantier
Un véhicule laissé sur un chantier non clos concentre les risques de vol, de dégradation et de dommage par engin. Certains contrats excluent ou limitent la garantie vol hors stationnement sécurisé la nuit. Vérifiez cette clause avant tout sinistre : c'est l'un des motifs de refus les plus fréquents dans le secteur.
Les dommages causés sur le site
Un véhicule qui heurte un ouvrage en cours, endommage un réseau enterré ou détériore le revêtement d'un client relève de la responsabilité civile du contrat auto, parfois de la responsabilité civile professionnelle selon les circonstances. L'articulation entre les deux contrats doit être vérifiée, sous peine de voir chacun renvoyer vers l'autre.
Exemples de cotisations dans le bâtiment
Artisan avec trois véhicules
Deux fourgons de 3,5 tonnes et un véhicule léger, usage départemental, extension outillage à 8 000 euros : comptez 3 600 à 5 000 euros par an, franchise 500 euros. L'extension outillage représente ici 300 à 600 euros, soit l'un des meilleurs rapports garantie sur prix du contrat.
Entreprise de gros œuvre, dix véhicules
Six utilitaires, deux bennes et deux véhicules de direction, sinistralité modérée : comptez 13 000 à 18 000 euros annuels. Le stationnement sur chantier et la présence de bennes tirent la cotisation vers le haut, la fréquence des dommages de manœuvre étant élevée dans ce contexte.
Entreprise de second œuvre, vingt véhicules
Parc majoritairement composé de fourgons aménagés, outillage embarqué important, conducteurs stables : comptez 20 000 à 28 000 euros. Une flotte de cette taille sans sinistre lourd obtient couramment une révision favorable dès le deuxième exercice, la tarification devenant technique.
Les erreurs les plus fréquentes
Ne pas assurer l'outillage embarqué
La garantie du véhicule ne couvre pas le contenu. Un vol d'outillage à dix mille euros n'est indemnisé qu'avec une extension spécifique, souscrite à l'avance et assortie d'un plafond suffisant.
Ignorer les clauses de stationnement
La garantie vol est fréquemment conditionnée à un stationnement en lieu clos la nuit. Un véhicule laissé sur chantier ouvert peut se voir opposer cette clause, motif de refus très courant dans le secteur.
Confondre responsabilité auto et responsabilité professionnelle
Un dommage causé par un véhicule sur un chantier peut relever de l'une ou de l'autre selon les circonstances. Vérifier leur articulation évite de voir les deux assureurs se renvoyer le dossier.
Les pièces à fournir et leur rôle
Ce que l'assureur exige
Kbis, cartes grises de chaque véhicule, relevé de sinistralité, relevés d'information des conducteurs désignés le cas échéant, relevé d'identité bancaire. Ce socle est incontournable et son absence bloque l'étude : rassemblez-le avant de solliciter les premières propositions.
Ce qui fait la différence
Le mémoire d'activité, les justificatifs de prévention et l'explication des sinistres passés ne sont pas obligatoires, mais ce sont eux qui distinguent un dossier subi d'un dossier argumenté. Sur une flotte, l'écart qu'ils produisent se chiffre couramment en milliers d'euros.
Ce qu'il faut conserver
Gardez une copie du dossier transmis, daté. En cas de contestation ultérieure sur une déclaration, il prouve ce qui a réellement été communiqué à la souscription. Cette précaution simple règle la plupart des litiges sur la portée des garanties.
Que faire en cas de sinistre sur un véhicule de la flotte
Les premières heures
Constat amiable rempli sur place, photographies du véhicule et des lieux, coordonnées des témoins, dépôt de plainte en cas de vol ou de dégradation. Le conducteur doit disposer dans le véhicule d'une procédure écrite : dans la précipitation, c'est elle qui évite les oublis coûteux, en particulier les réserves non formulées.
La déclaration à l'assureur
Cinq jours ouvrés pour un dommage ordinaire, deux jours ouvrés pour un vol. Le délai court à compter de la connaissance du sinistre par l'entreprise, ce qui suppose que le conducteur remonte l'information immédiatement. Une déclaration tardive peut être opposée lorsqu'elle a causé un préjudice à l'assureur.
Le suivi jusqu'au règlement
Expertise, accord sur le montant, réparation, indemnisation. Sur une flotte, désignez un interlocuteur unique côté entreprise : la dispersion des échanges entre conducteurs, atelier et assureur est la première cause d'allongement des délais et de dossiers qui s'enlisent.
Faire évoluer sa couverture
Déclarer les changements d'activité
Extension à une nouvelle zone géographique, ajout d'une activité de livraison, transport de marchandises pour compte d'autrui, ouverture d'un second établissement : chacune de ces évolutions modifie le risque et doit être signalée. Une activité exercée mais non déclarée n'est pas couverte, quelle que soit la qualité du contrat par ailleurs.
Ajuster les valeurs et les plafonds
La valeur des véhicules diminue avec le temps, celle de l'outillage ou des marchandises embarquées augmente souvent. Un plafond d'extension fixé à la souscription et jamais révisé conduit presque toujours à une indemnisation partielle le jour du sinistre. Un point annuel sur ces montants suffit à l'éviter.
Demander une révision après amélioration
Sinistralité en baisse, boîtiers télématiques installés, formation des conducteurs mise en place, parc renouvelé : ces éléments justifient une révision des conditions. L'assureur ne l'applique jamais spontanément. Une demande formelle et documentée à l'échéance obtient couramment cinq à quinze pour cent.
Centraliser la gestion de la flotte
Un interlocuteur unique
Désignez une personne responsable des déclarations d'entrée et de sortie de parc, du suivi des sinistres et de la relation avec l'assureur, même dans une petite structure. La dispersion des échanges entre conducteurs, atelier et compagnie est la première cause de dossiers qui s'enlisent et de véhicules mal déclarés.
Un tableau de bord simple
Inventaire des véhicules avec leur date d'entrée, tableau des conducteurs avec les échéances de permis, journal des sinistres avec leur coût et leur imputation. Trois onglets d'un tableur suffisent et constituent, à l'échéance, la matière du dossier de renégociation.
Le suivi budgétaire
Raisonnez en coût total annuel du parc : prime, franchises effectivement supportées, réparations non déclarées, immobilisations. Cette vision d'ensemble révèle parfois qu'un contrat moins cher en apparence revient plus cher en réalité, et elle est le seul argument qui porte vraiment lors d'un arbitrage interne.
Questions fréquentes
L'outillage transporté est-il couvert par l'assurance du véhicule ?
Non. Il relève d'une extension spécifique, avec un plafond et le plus souvent une condition de fermeture du véhicule. Sans elle, un vol d'outillage n'est pas indemnisé.
Le stationnement sur chantier pose-t-il problème ?
Oui. La garantie vol est fréquemment conditionnée à un stationnement en lieu clos la nuit, et c'est l'un des motifs de refus les plus courants dans le bâtiment.
Une benne coûte-t-elle plus cher à assurer ?
Oui, sensiblement, en raison des sinistres de bennage et des manœuvres sur terrain meuble. Comptez une majoration marquée par rapport à un fourgon équivalent.
Qui couvre un dommage causé sur le chantier d'un client ?
Selon les circonstances, la responsabilité civile du contrat auto ou la responsabilité civile professionnelle. Leur articulation doit être vérifiée avant le sinistre.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance auto professionnelle, ainsi que nos solutions dédiées : assurance benne et assurance benne et TP.
Sur le même sujet, consultez également nos articles consacrés à benne et plateau d'artisan, assurance de plusieurs utilitaires en flotte, flotte automobile.
Sur une flotte, trois éléments déterminent la qualité du contrat bien plus que le tarif affiché : la fidélité de l'inventaire déclaré, la maîtrise de la fréquence des sinistres et la préparation de la revue annuelle. Une entreprise qui tient ces trois points obtient, à parc comparable, des conditions sensiblement meilleures que celle qui subit son contrat.
Pour obtenir une proposition adaptée à votre parc, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés en flotte automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.