HiAssur
Assurance Moto Risque Aggravé

Assurance moto après
conduite sous stupéfiants

Une résiliation pour conduite sous stupéfiants ne vous condamne pas à rouler sans assurance. Nous trouvons des solutions.

Devis gratuit
en 2 minutes
Sans engagement
et 100% en ligne
Solutions adaptées
à votre profil
Accompagnement
personnalisé
Assurance Moto Stupéfiants

Un devis en 2 minutes

  1. 1Remplissez le formulaire
  2. 2Comparez les offres
  3. 3Recevez votre devis
  4. 4Roulez assuré
Commencer mon devis

Assurance moto risques aggravés :
retrouvez une solution adaptée

Être résilié ou avoir un malus élevé ne signifie pas que vous ne pouvez plus trouver d’assurance. HiAssur travaille avec des compagnies spécialisées pour vous proposer des contrats adaptés à votre situation.

  • Des offres adaptées à votre profil et à votre budget
  • Des garanties complètes pour vous protéger efficacement
  • Un accompagnement personnalisé par nos conseillers
  • Souscription 100% en ligne, simple et rapide
  • Des compagnies partenaires spécialisées dans les risques aggravés

Exemples de garanties proposées

  • Responsabilité civile (obligatoire)
  • Défense pénale et recours
  • Garantie du conducteur
  • Assistance 0 km
  • Bris de glace
  • Vol et incendie
  • Tous événements / Tous accidents (selon profil)

Pourquoi choisir HiAssur pour votre assurance moto ?

Risques aggravés

dossiers étudiés selon votre situation

Devis gratuit

et sans engagement

Étude personnalisée

selon votre profil et votre véhicule

Solutions spécialisées

selon les critères des assureurs

Conseillers à votre écoute

par téléphone ou en ligne

Questions fréquentes

Une infraction aux stupéfiants peut-elle modifier le contrat moto ?

Selon la situation et les conditions applicables, elle peut affecter l’appréciation du risque, le prix ou la possibilité de souscrire.

Quels éléments préparer pour une demande de devis ?

Rassemblez vos justificatifs de permis, certificat d’immatriculation, relevé d’information et informations exactes sur les antécédents demandés.

Peut-on conduire pendant une suspension liée aux stupéfiants ?

Non si votre droit de conduire la catégorie concernée est suspendu. Attendez sa restitution effective avant toute reprise.

Besoin d’aide ?

Nos conseillers sont là pour vous accompagner.

  • Conseil personnalisé
  • Réponse rapide
  • Devis gratuit en 2 minutes
  • Sans engagement
+33 9 80 80 40 86

Lun - Ven : 9h - 18h

Être rappelé gratuitement
Guide moto — risque aggravé

Comprendre votre situation : conduite sous stupéfiants

Retrouvez les points utiles pour préparer votre dossier, comprendre ce qui est étudié par l’assureur et avancer vers une couverture adaptée, sans parcourir un long bloc de texte continu.

01

Assurance moto après conduite sous stupéfiants : votre situation

La conduite après usage de stupéfiants entraîne les mêmes conséquences assurantielles que l'alcoolémie, avec une sévérité souvent supérieure. Le marché reste toutefois ouvert auprès de compagnies spécialisées, sous conditions.

03

Se réassurer

Un dossier plus difficile

Les compagnies distinguent l'usage ponctuel de la récidive, et la présence ou non d'un accident. Un premier fait sans accident obtient des conditions sensiblement meilleures qu'une récidive ou qu'un dossier avec dommages corporels.

Les justificatifs demandés

Décision de justice, relevé d'information, attestation de fin de suspension et parfois avis médical constituent le dossier type. Le rassembler avant de solliciter des devis accélère considérablement la démarche.

L'évolution dans le temps

La majoration initiale, souvent de 50 à 200%, décroît après la première année sans incident et redevient marginale au terme de deux à trois ans. La patience et l'absence de nouvelle infraction sont les seuls leviers réellement efficaces.

04

Le dépistage et la procédure

Le contrôle salivaire

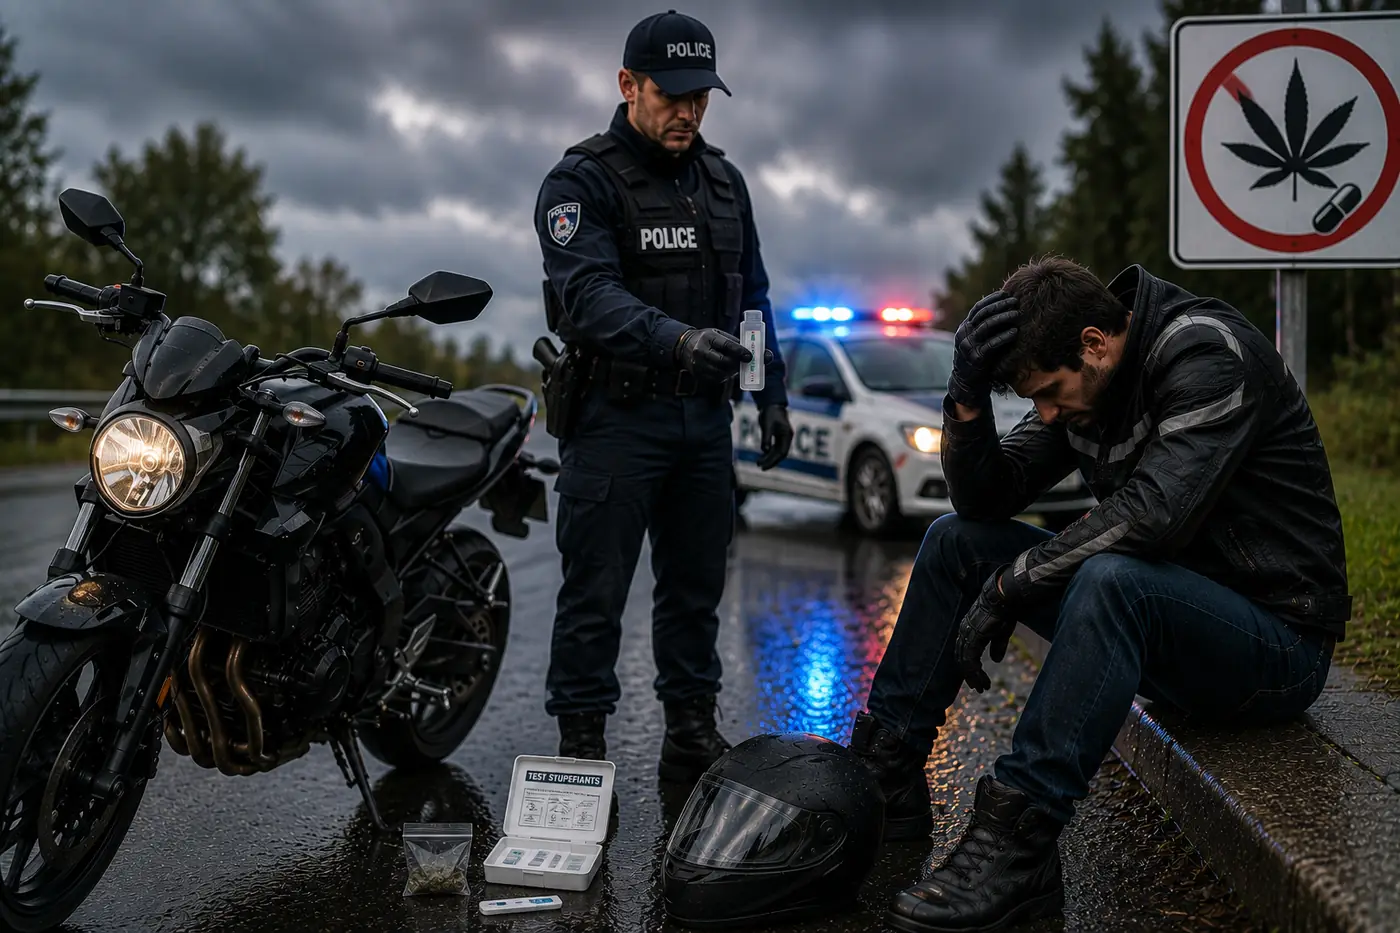
Il peut être pratiqué lors d'un accident, d'une infraction ou d'un contrôle aléatoire. Positif, il conduit à un prélèvement sanguin de confirmation. Le refus de se soumettre au dépistage constitue en lui-même un délit, sanctionné comme l'infraction principale.

La persistance des substances

Le cannabis reste détectable plusieurs jours après consommation, bien au-delà de la période d'effet. Un contrôle positif peut donc survenir alors que la conduite n'était objectivement pas altérée, sans que cela constitue une défense recevable.

Le cumul avec l'alcool

La conjonction alcool et stupéfiants aggrave les peines et ferme presque totalement le marché de l'assurance. C'est la configuration la plus difficile à réassurer, souvent pour plusieurs années.

05

Les perspectives de réassurance

La distinction usage et trafic

Une condamnation pour usage simple, sans accident ni récidive, reste réassurable auprès de compagnies spécialisées. Les dossiers comportant un accident corporel ou une qualification aggravée sont nettement plus difficiles à placer.

Le rôle du courtier

Sur ce motif plus que sur tout autre, l'accès aux compagnies passe par le courtage. Une recherche en direct se solde généralement par une série de refus qui alourdissent le dossier sans produire de résultat.

L'horizon de sortie

Comptez vingt-quatre à trente-six mois sans incident pour retrouver des conditions proches du marché standard. La mention au fichier AGIRA disparaît au terme des cinq ans, mais son influence tarifaire s'estompe bien avant.

06

Le fichier AGIRA, ce qu'il contient vraiment

Sa fonction

L'AGIRA centralise les résiliations prononcées par les assureurs. Toute compagnie interrogée y accède lors de l'étude de votre dossier. L'information y demeure cinq ans à compter de la résiliation, puis disparaît automatiquement.

Ce qui y figure

Le fichier indique l'identité de l'assuré, la date de résiliation et son motif. Il ne contient ni le détail des sinistres, ni les montants, ni les circonstances. Ces éléments proviennent du relevé d'information que vous fournissez vous-même.

Votre droit d'accès

Vous pouvez demander la communication des données vous concernant et exiger la rectification d'une information erronée. Une résiliation inscrite à tort, situation qui arrive, se fait retirer sur justificatif. Cette démarche vaut la peine d'être engagée avant de solliciter des devis.

L'inutilité de dissimuler

Taire une résiliation ne fonctionne pas : la compagnie consultera le fichier. Une fausse déclaration intentionnelle entraîne la nullité du contrat, la conservation des primes versées et l'absence totale de garantie, y compris pour les sinistres déjà survenus.

07

Constituer un dossier solide

Les documents indispensables

Relevé d'information des cinq dernières années, copie recto-verso du permis, carte grise de la moto, lettre de résiliation de l'ancien assureur et, selon le motif, décision de justice ou attestation de fin de suspension. Un dossier complet dès le premier contact accélère nettement l'obtention d'une offre ferme.

Vérifier son relevé

Ce document conditionne votre tarification. Contrôlez le coefficient indiqué, la liste des sinistres et les responsabilités retenues. Une erreur d'imputation vous coûtera plusieurs années de surprime si vous ne la contestez pas rapidement auprès de l'assureur émetteur.

Expliquer sa situation

Un dossier accompagné d'une explication factuelle des circonstances obtient généralement de meilleures conditions qu'un dossier brut. Les assureurs spécialisés étudient les situations individuellement, ce qui laisse une place réelle au contexte.

Passer par un courtier

La majorité des compagnies acceptant le risque aggravé ne travaillent pas en direct. Un courtier disposant de ces partenariats accède à des offres inaccessibles autrement, et connaît les critères d'acceptation de chacune, ce qui évite les refus en série qui alourdissent un dossier.

08

Sortir du risque aggravé

Le temps, facteur principal

Après vingt-quatre mois sans nouveau sinistre responsable ni nouvelle infraction, votre dossier redevient acceptable pour la plupart des compagnies. La mention subsiste au fichier jusqu'à cinq ans, mais son poids tarifaire décroît fortement dès la deuxième année.

Renégocier chaque année

Ne conservez pas un contrat majoré par habitude. À chaque anniversaire, présentez votre nouveau relevé d'information et remettez le contrat en concurrence. Les économies obtenues à la deuxième puis à la troisième année sont substantielles.

Reconstruire son bonus

Chaque année sans sinistre responsable réduit votre coefficient de 5%. Après deux années consécutives sans sinistre, un coefficient majoré revient automatiquement à 1.00 grâce à la règle de descente rapide, quel que soit son niveau antérieur.

09

Vos droits face à l'assureur

Le droit à l'information

L'assureur doit motiver sa décision de résiliation et respecter les formes prévues au contrat : lettre recommandée, préavis, date d'effet. Une résiliation notifiée irrégulièrement peut être contestée, et cette contestation vaut la peine d'être engagée lorsque les délais n'ont pas été respectés.

Le remboursement de la prime

Lorsque la résiliation émane de l'assureur, la portion de prime correspondant à la période non courue vous est due. Ce remboursement intervient dans les trente jours suivant la date d'effet. Réclamez-le : il n'est pas toujours effectué spontanément.

Le relevé d'information

Sa délivrance est obligatoire sous quinze jours à compter de votre demande, y compris après une résiliation conflictuelle. Un refus se signale au médiateur de l'assurance, qui intervient gratuitement. Sans ce document, aucun nouvel assureur n'étudiera votre dossier.

Le Bureau Central de Tarification

Si vous essuyez des refus répétés, le BCT peut contraindre un assureur de votre choix à vous couvrir au titre de la responsabilité civile obligatoire. La saisine s'effectue après deux refus écrits, par lettre recommandée, en joignant les justificatifs. Cette procédure gratuite garantit un accès minimal à l'assurance, limité à la garantie obligatoire mais suffisant pour rouler légalement.

10

Rouler sans assurance : les conséquences

Les sanctions

Le défaut d'assurance constitue un délit puni de 3 750 € d'amende, avec des peines complémentaires possibles : suspension ou annulation du permis, confiscation du véhicule, travail d'intérêt général. En pratique, une amende forfaitaire délictuelle de 500 € est souvent appliquée pour une première infraction.

Le coût réel d'un accident

C'est la conséquence la plus lourde. Le Fonds de Garantie des Assurances Obligatoires indemnise les victimes à votre place, puis se retourne contre vous pour récupérer l'intégralité des sommes versées. Sur un accident corporel grave, le montant peut dépasser le million d'euros et vous poursuivre toute votre vie, sans possibilité d'effacement par une procédure de surendettement.

Une situation évitable

Quelle que soit la difficulté de votre dossier, une solution existe toujours, ne serait-ce que par la saisine du Bureau Central de Tarification. Le coût d'une assurance majorée, même élevé, reste sans commune mesure avec celui d'un accident non couvert.

11

Les spécificités du deux-roues

Un marché plus étroit qu'en automobile

Le nombre de compagnies acceptant les motards résiliés est sensiblement inférieur à celui du marché automobile. La sinistralité corporelle du deux-roues, structurellement plus élevée, explique cette prudence. Concrètement, un dossier moto après conduite sous stupéfiants demande davantage de démarches qu'un dossier auto équivalent, et le recours au courtage devient presque incontournable.

La cylindrée, un critère déterminant

À motif de résiliation identique, un scooter 125 se replace beaucoup plus facilement qu'une sportive de 1000 cm³. Plusieurs assureurs spécialisés fixent un plafond de puissance au-delà duquel ils n'acceptent aucun dossier aggravé. Réduire temporairement de cylindrée constitue donc une stratégie efficace pour retrouver une couverture, puis remonter en gamme une fois l'historique reconstitué.

La saisonnalité de l'usage

Beaucoup de motards roulent principalement d'avril à octobre. Cette réalité, déclarée et vérifiable par relevé de compteur, ouvre l'accès à des formules saisonnières ou au kilomètre qui compensent partiellement la majoration liée à votre situation. L'économie atteint fréquemment 20 à 30% sur l'année.

Les médicaments et la conduite

Certains traitements médicaux contiennent des substances détectables ou altèrent la vigilance. Une prescription médicale constitue une défense recevable face à un dépistage positif, à condition de pouvoir la produire. Conservez l'ordonnance sur vous si votre traitement figure parmi ceux portant un pictogramme de niveau 2 ou 3 sur la boîte.

Le dépistage après accident

Il est systématique dès qu'un accident corporel survient, quelle que soit votre responsabilité apparente. Un motard victime d'un accident causé par un tiers mais contrôlé positif perd le bénéfice de ses garanties dommages et conducteur, tout en restant indemnisé par l'assurance du responsable pour son préjudice corporel.

Obtenez votre devis d’assurance moto risque aggravé

100% en ligne et gratuitSans engagementSolutions adaptées à votre situation
Solutions adaptéesétudiées selon votre profil
Courtier ORIASimmatriculé et contrôlé
Devis en 2 minutesgratuit et sans engagement
Conseillers dédiésà votre écoute