Pourquoi l’assurance décennale est obligatoire pour un couvreur ?
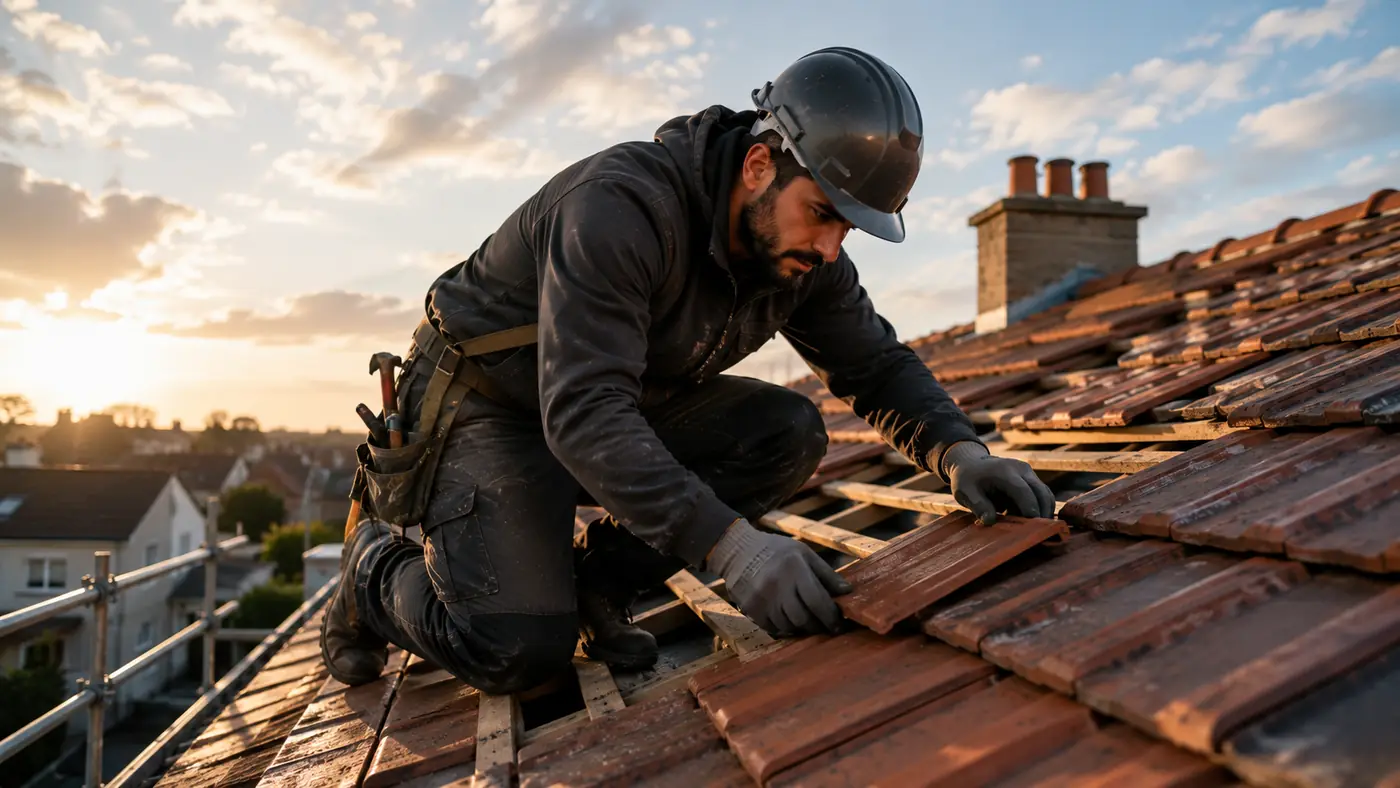
La couverture assure le clos et couvert de l’ouvrage : une infiltration par la toiture rend le bâtiment impropre à sa destination et relève de la décennale.
Obligatoire depuis 1978 pour tous les professionnels du bâtiment.
Protection 10 ans
Votre responsabilité est engagée pendant 10 ans après la réception des travaux.
Responsabilité
Prise en charge des dommages qui compromettent la solidité de l’ouvrage.
Travaux concernés
Gros œuvre et éléments indissociables de la construction.
Les garanties incluses dans votre contrat
Responsabilité décennale
Couvre les dommages qui compromettent la solidité de l’ouvrage.
Inclus
Responsabilité civile
Couvre les dommages causés à des tiers dans le cadre de votre activité.
Inclus
Défense recours
Prise en charge des frais de défense en cas de litige lié à votre activité.
Inclus
Protection juridique
Accompagnement juridique en cas de litige avec un client ou un tiers.
Inclus
Dommages ouvrage
Facilite l’indemnisation rapide sans attendre une réponse de la décennale.
Option
Frais d’expertise
Prise en charge des frais d’expertise nécessaires à l’évaluation des dommages.
Inclus
Catastrophes naturelles
Couvre les dommages causés par des événements naturels.
Inclus
Dommages immatériels
Indemnisation des pertes financières consécutives à un dommage.
Option
Garantie sous-traitant
Vos sous-traitants sont couverts dans le cadre de vos travaux.
Option
Garantie livraison
Couvre les dommages jusqu’à la réception des travaux.
Option
Quels travaux de couverture sont couverts ?
Tuiles
Ardoise
Zinc & bac acier
Charpente
Isolation toiture
Fenêtres de toit
Gouttières
Réfection toiture
Comment obtenir votre attestation décennale ?
1
Demande
Remplissez notre formulaire en quelques clics.
2
Comparaison
Nous étudions des solutions adaptées à votre activité.
3
Validation
Choisissez l’offre adaptée à votre activité.
4
Souscription
Souscription rapide en ligne ou par téléphone.
5
Attestation
Recevez votre attestation selon la validation du dossier et du contrat.
Guide métier
Comprendre la décennale pour votre activité
Le contenu métier est découpé en sections lisibles : activité déclarée, garanties, exclusions, justificatifs et points de vigilance.
01
L'assurance décennale du couvreur : ce que dit la loi
La couverture assure le clos et le couvert. C'est la définition même de l'ouvrage impropre à sa destination : un toit qui fuit rend le bâtiment inhabitable, et la décennale s'applique sans discussion possible.
L'article 1792 du Code civil pose le principe : tout constructeur est responsable de plein droit, pendant dix ans à compter de la réception, des dommages qui compromettent la solidité de l'ouvrage ou qui le rendent impropre à sa destination. La loi Spinetta de 1978 a rendu l'assurance de cette responsabilité obligatoire.
Une responsabilité de plein droit
Cette formule est décisive. Elle signifie que la victime n'a pas à prouver votre faute : il lui suffit d'établir l'existence du désordre, son caractère décennal et le lien avec vos travaux. La présomption de responsabilité pèse sur vous.
Vous ne pouvez vous en dégager qu'en démontrant une cause étrangère : force majeure, faute du maître d'ouvrage ou fait d'un tiers. Ces exonérations sont d'interprétation stricte et rarement retenues en pratique.
Une obligation sanctionnée pénalement
Exercer sans décennale expose à six mois d'emprisonnement et 75 000 € d'amende. Au-delà de la sanction, l'absence d'assurance vous laisse répondre personnellement des désordres, sans plafond ni protection du patrimoine. Un seul sinistre structurel suffit à emporter une entreprise de couvreur.
L'attestation doit être remise au client avant l'ouverture du chantier, et ses références doivent figurer sur vos devis et factures.
02
Les désordres les plus fréquents chez le couvreur
Connaître les sinistres typiques de votre métier permet d'orienter la prévention et de vérifier que votre contrat les couvre effectivement.
Les infiltrations de toiture
Une pente insuffisante, un recouvrement inadapté, un solin mal réalisé ou une pénétration mal traitée laissent l'eau entrer. Les dégâts touchent la charpente, l'isolation et les plafonds, avec un risque de développement fongique sur la structure bois.
Les désordres au vent
L'arrachement partiel d'une couverture lors d'un coup de vent traduit presque toujours une fixation insuffisante au regard de la zone d'exposition. Ce sinistre spectaculaire est difficile à défendre lorsque les règles de fixation n'ont pas été respectées.
La condensation en sous-toiture
Une ventilation insuffisante de la lame d'air provoque une condensation qui dégrade l'isolant et la charpente. Ce désordre lent, invisible pendant des années, produit des réparations très lourdes lorsqu'il est enfin détecté.
03
Les points techniques qui engagent votre responsabilité
Les DTU série 40
Ils encadrent chaque type de couverture : tuiles, ardoises, zinc, bac acier. Ils fixent les pentes minimales selon la zone climatique et l'exposition, les recouvrements, les fixations et la ventilation obligatoire.
Les zones d'exposition
La France est découpée en zones de vent et de concomitance pluie-vent. Une couverture posée selon les prescriptions de la zone 1 dans une zone 3 exposée constitue une faute technique manifeste.
Les travaux en hauteur
Au-delà du risque décennal, la sécurité de vos équipes engage votre responsabilité pénale. Les protections collectives, les vérifications d'échafaudage et les formations doivent être documentées.
04
Combien coûte une assurance décennale couvreur ?
Le budget se situe généralement entre 140 à 280 € par mois pour une entreprise de taille courante. Cette fourchette large s'explique par le nombre de critères que les assureurs prennent en compte.
Profil
Chiffre d'affaires
Budget mensuel indicatif
Auto-entrepreneur débutant
Moins de 50 000 €
Bas de la fourchette
Artisan installé
50 000 à 150 000 €
Milieu de fourchette
Entreprise avec salariés
150 000 à 500 000 €
Haut de fourchette
Entreprise structurée
Plus de 500 000 €
Tarification sur mesure
Les critères qui font varier votre prime
Le chiffre d'affaires. C'est l'assiette principale de calcul. Il doit être déclaré avec sincérité : une sous-déclaration découverte lors d'un sinistre entraîne une réduction proportionnelle de l'indemnité.
L'expérience professionnelle. Les assureurs demandent généralement trois ans d'expérience dans le métier de couvreur, justifiés par des bulletins de salaire, des diplômes ou des attestations d'anciens employeurs. Une création sans expérience se place plus difficilement et plus cher.
La sinistralité passée. Le relevé d'information de votre précédent assureur retrace vos sinistres sur cinq ans. Un historique chargé peut conduire à un refus ou à une surprime importante.
Les qualifications. Qualibat 3111 à 3192, RGE pour l'isolation de toiture : ces certifications rassurent l'assureur et donnent souvent lieu à des conditions plus favorables.
Les techniques employées. Travailler exclusivement en techniques courantes, c'est-à-dire couvertes par un DTU ou un avis technique, est indispensable. Les techniques non courantes nécessitent une déclaration spécifique et une acceptation expresse de l'assureur.
05
Comment souscrire votre décennale
Les documents à préparer
Constituez un dossier complet avant toute démarche : extrait Kbis de moins de trois mois, justificatifs d'expérience dans le métier de couvreur, diplômes et qualifications, relevé d'information du précédent assureur si vous en avez un, prévisionnel de chiffre d'affaires et liste détaillée des activités exercées.
Un dossier complet et honnête accélère considérablement l'obtention d'une offre et évite les mauvaises surprises au moment du sinistre.
La déclaration des activités
C'est le point le plus important de votre souscription. Votre attestation liste précisément les activités garanties. Un désordre survenu sur une activité non déclarée n'est pas couvert, même si vous êtes assuré par ailleurs.
Faites l'inventaire honnête de tout ce que vous réalisez, y compris les interventions occasionnelles en dehors de votre cœur de métier. Chaque activité ajoutée augmente la prime, mais une activité omise vous laisse totalement exposé.
La reprise du passé et le maintien de garantie
La reprise du passé couvre les chantiers achevés avant la souscription. Elle est indispensable si vous changez d'assureur ou si vous régularisez une période sans assurance.
Le maintien de garantie, ou garantie subséquente, prolonge la couverture après la cessation d'activité. Comme votre responsabilité court dix ans après chaque réception, cesser son activité sans cette garantie laisse une exposition résiduelle considérable.
06
Que faire en cas de sinistre
La déclaration
Déclarez le sinistre à votre assureur dès que vous en avez connaissance, dans le délai prévu au contrat, généralement cinq jours ouvrés. Ne reconnaissez jamais votre responsabilité auprès du client : cette appréciation relève de l'expert et de l'assureur.
L'expertise
L'expert mandaté détermine la nature du désordre, sa gravité et son caractère décennal ou non. Cette qualification est décisive : un désordre esthétique ou relevant du parfait achèvement ne mobilise pas la même garantie.
Vous pouvez vous faire assister d'un expert d'assuré, dont les honoraires sont parfois pris en charge par votre protection juridique. Sur un dossier technique de couvreur, cette assistance modifie souvent l'issue.
La dommages-ouvrage du client
Lorsque le maître d'ouvrage a souscrit une assurance dommages-ouvrage, elle préfinance les réparations sans attendre la détermination des responsabilités, puis se retourne contre les constructeurs et leurs assureurs. Ce mécanisme accélère considérablement le règlement.
07
Isolation et rénovation énergétique
L'isolation par la toiture
C'est le premier poste de déperdition d'un bâtiment. L'isolation en sous-rampant ou en sarking relève d'une activité distincte de la couverture pure et doit être déclarée. Un défaut de mise en œuvre provoque condensation et dégradation de la charpente.
La qualification RGE
Elle conditionne l'accès aux aides publiques pour vos clients. Son obtention et son maintien supposent des formations et des audits de chantier réguliers. Elle améliore aussi votre profil auprès des assureurs.
Le pare-vapeur
Sa continuité est indispensable pour éviter la migration d'humidité dans l'isolant. Un pare-vapeur percé ou mal raccordé produit un désordre différé qui apparaît après plusieurs hivers.
08
Les interventions ponctuelles et l'urgence
La réparation partielle
Une intervention limitée sur une toiture ancienne pose la question de votre responsabilité sur l'ensemble. Délimitez précisément par écrit le périmètre de votre intervention et signalez les désordres constatés hors de ce périmètre.
Les bâchages d'urgence
Après tempête, les interventions en urgence se font dans des conditions dégradées. Elles restent couvertes, mais formalisez leur caractère provisoire et la nécessité d'une reprise définitive.
Le diagnostic avant travaux
Photographier l'état initial de la toiture avant intervention vous protège contre l'imputation de désordres préexistants. C'est un réflexe simple qui règle de nombreux litiges.
09
Bien lire son contrat de décennale
Deux contrats affichant une prime identique peuvent offrir des protections très différentes. Quelques points méritent une lecture attentive avant signature.
Les activités garanties
C'est la première chose à vérifier. La liste figurant aux conditions particulières définit strictement le périmètre de votre couverture. Une formulation trop générique comme « travaux du bâtiment » n'a aucune valeur : ce sont les activités nommément désignées qui comptent.
Relisez cette liste à chaque renouvellement, et signalez toute évolution de votre activité de couvreur en cours d'année. Une activité nouvelle démarrée sans déclaration n'est pas couverte, même si votre contrat est par ailleurs valide.
Les plafonds et les franchises
Les plafonds de garantie limitent l'indemnisation par sinistre et par année. Vérifiez qu'ils sont cohérents avec la taille des chantiers que vous réalisez : un plafond adapté à des chantiers de particuliers sera insuffisant sur une opération collective.
La franchise reste à votre charge sur chaque sinistre. Une franchise élevée réduit la prime, mais devient pénalisante si vous connaissez plusieurs sinistres de faible ampleur. Sur les ouvrages soumis à obligation d'assurance, la franchise n'est pas opposable au maître d'ouvrage : l'assureur indemnise puis se retourne vers vous.
Les exclusions à repérer
Certaines exclusions sont classiques : dommages intentionnels, travaux non conformes aux règles de l'art, techniques non courantes non déclarées, activités non garanties. D'autres sont plus spécifiques et méritent attention : sous-traitance non déclarée, travaux à l'étranger, ouvrages de grande hauteur, marchés dépassant un certain montant.
Un montant de marché plafonné est une exclusion fréquente et discrète. Un chantier dépassant ce seuil sort du périmètre garanti, parfois sans que l'entreprise s'en rende compte avant le sinistre.
Le territoire et la durée
La garantie couvre en principe la France métropolitaine. Intervenir en outre-mer ou à l'étranger nécessite une extension expresse. Vérifiez également les conditions de résiliation et le préavis applicable, afin de ne jamais vous retrouver sans couverture entre deux contrats.
10
Les erreurs qui coûtent cher
Travailler avant l'obtention de l'attestation
L'assurance doit être effective avant l'ouverture du chantier. Démarrer en attendant la régularisation, même de quelques jours, laisse une période totalement découverte. Si un désordre trouve son origine dans ces travaux, aucune garantie ne joue.
Laisser expirer son contrat
Un défaut de paiement entraîne une suspension puis une résiliation. Les chantiers réalisés pendant la suspension ne sont pas couverts, et la reprise ultérieure d'un contrat ne rattrape pas cette période sans garantie de reprise du passé.
Négliger la réception
Sans réception formalisée, le point de départ du délai décennal devient incertain et votre responsabilité peut se prolonger au-delà de dix ans sous le régime du droit commun. Un procès-verbal signé et daté est votre protection.
Cesser son activité sans garantie subséquente
Votre responsabilité court dix ans après chaque réception, y compris si l'entreprise a cessé d'exister. Une cessation d'activité sans maintien de garantie laisse une exposition personnelle qui peut durer une décennie.
Confondre RC professionnelle et décennale
Beaucoup de professionnels du bâtiment pensent être couverts par leur RC professionnelle. Celle-ci intervient pendant le chantier pour les dommages causés aux tiers, mais ne couvre pas les désordres affectant l'ouvrage après réception. Les deux garanties sont complémentaires et toutes deux nécessaires.
11
Réduire le coût de votre assurance décennale
Déclarer un chiffre d'affaires exact. Ni surestimé, qui gonfle inutilement la prime, ni sous-estimé, qui expose à une réduction d'indemnité.
Obtenir des qualifications. Une certification professionnelle reconnue améliore votre profil et ouvre l'accès à des compagnies plus sélectives.
Maîtriser votre sinistralité. C'est le levier le plus puissant à moyen terme. Documentez vos chantiers, photographiez les ouvrages avant recouvrement, faites signer vos réceptions.
Regrouper vos contrats. Décennale, RC professionnelle et multirisque chez le même assureur donnent souvent lieu à une remise significative.
Comparer chaque année. Le marché de la décennale est très segmenté et les écarts entre compagnies dépassent fréquemment 40% pour un même profil.
12
Les autres métiers que nous assurons
Si votre activité déborde du métier de couvreur, sachez que nous couvrons l'ensemble des professions du bâtiment. Consultez nos pages dédiées à l'assurance décennale plaquiste, paysagiste, charpentier ou carreleur.
Les entreprises réalisant plusieurs corps d'état doivent déclarer chacune de leurs activités : une attestation multi-activités évite les zones non couvertes entre les lots.
Pourquoi choisir HiAssur pour votre décennale couvreur ?
Activité
techniques exercées déclarées
Garanties
plafonds et franchises étudiés
Dossier
justificatifs professionnels vérifiés
Attestation
conditions du contrat contrôlées
Questions fréquentes
QL’assurance décennale est-elle obligatoire pour un couvreur ?
Oui. Tout professionnel réalisant des travaux de construction doit être assuré avant l’ouverture du chantier, y compris en micro-entreprise. L’absence d’assurance est un délit passible de sanctions pénales.
QQuel est le prix d’une assurance décennale couvreur ?
Le tarif dépend du profil, du véhicule ou de l’activité, des garanties, des franchises et des critères de l’assureur. Un devis personnalisé est nécessaire.
QQuelle est la durée de la garantie décennale ?
Dix ans à compter de la réception des travaux. Cette durée court même si vous cessez votre activité entre-temps, d’où l’importance de la garantie de reprise du passé.
QQuels travaux sont couverts par la décennale couvreur ?
Tous les travaux qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, ainsi que les éléments d’équipement indissociables du bâti.
QSuis-je couvert si je travaille en sous-traitance ?
Le sous-traitant n’est pas soumis à l’obligation légale de décennale, mais il engage sa responsabilité contractuelle. La plupart des donneurs d’ordre exigent une attestation, et une garantie adaptée reste vivement recommandée.
QPuis-je obtenir mon attestation immédiatement ?
Oui. Après validation de votre dossier et paiement de la première échéance, l’attestation est délivrée sous 24 heures et souvent le jour même.
QLa décennale couvre-t-elle la rénovation ?
Oui, dès lors que les travaux touchent à la structure ou aux éléments indissociables. Les travaux purement esthétiques en sont généralement exclus.
QQue se passe-t-il en cas de sinistre ?
Vous déclarez le sinistre à votre assureur dans les délais prévus. Un expert évalue les désordres et détermine s’ils relèvent de la garantie décennale, puis l’assureur prend en charge les réparations couvertes.
QQuelle différence entre RC Pro et décennale ?
La RC professionnelle couvre les dommages causés aux tiers pendant le chantier. La décennale couvre les désordres affectant l’ouvrage pendant dix ans après la réception. Les deux sont complémentaires.
QComment résilier mon contrat décennale ?
Vérifiez l’échéance, le préavis et les motifs de résiliation prévus par votre contrat professionnel. La résiliation infra-annuelle de type loi Hamon ne s’applique pas automatiquement à la décennale professionnelle.
QComment assurer les travaux de couvreur qui peuvent engager la décennale ?
Le dossier doit décrire précisément couverture, zinguerie et pénétrations de toiture. La garantie dépend de la nature de l’ouvrage, du dommage et de la déclaration des activités au contrat ; elle ne couvre pas automatiquement toutes les interventions.
QQue faut-il contrôler sur l’attestation décennale couvreur ?
Vérifiez que l’attestation couvre les travaux de toiture, la zinguerie et la pose éventuelle de panneaux solaires, dans les conditions et pour la période du chantier. Les activités non déclarées doivent être signalées avant intervention.
QQuels renseignements préparer pour un devis décennale couvreur ?
Préparez le statut de l’entreprise, le chiffre d’affaires, l’expérience, les qualifications, l’historique des sinistres et la description des travaux de couvreur. L’assureur peut demander des justificatifs complémentaires.
Une étude adaptée à votre métier
Des repères concrets sans avis ni note préremplis.
Activité vérifiée
L’activité déclarée et les techniques exercées sont prises en compte dans l’étude.
Garanties comparées
Franchises, exclusions, plafonds et attestations sont examinés avant décision.
Devis sans engagement
Vous restez libre de donner suite après réception de la proposition.
Nous utilisons des cookies pour assurer le bon fonctionnement du site, mesurer son audience et améliorer votre expérience. Vous pouvez accepter, refuser ou personnaliser vos choix. Consultez notre politique de confidentialité.