RC Pro négociant automobile : est-elle nécessaire ?
Vice caché, kilométrage, obligation de conseil : les mises en cause après-vente d'un négociant, et ce que couvre réellement la responsabilité civile professionnelle.
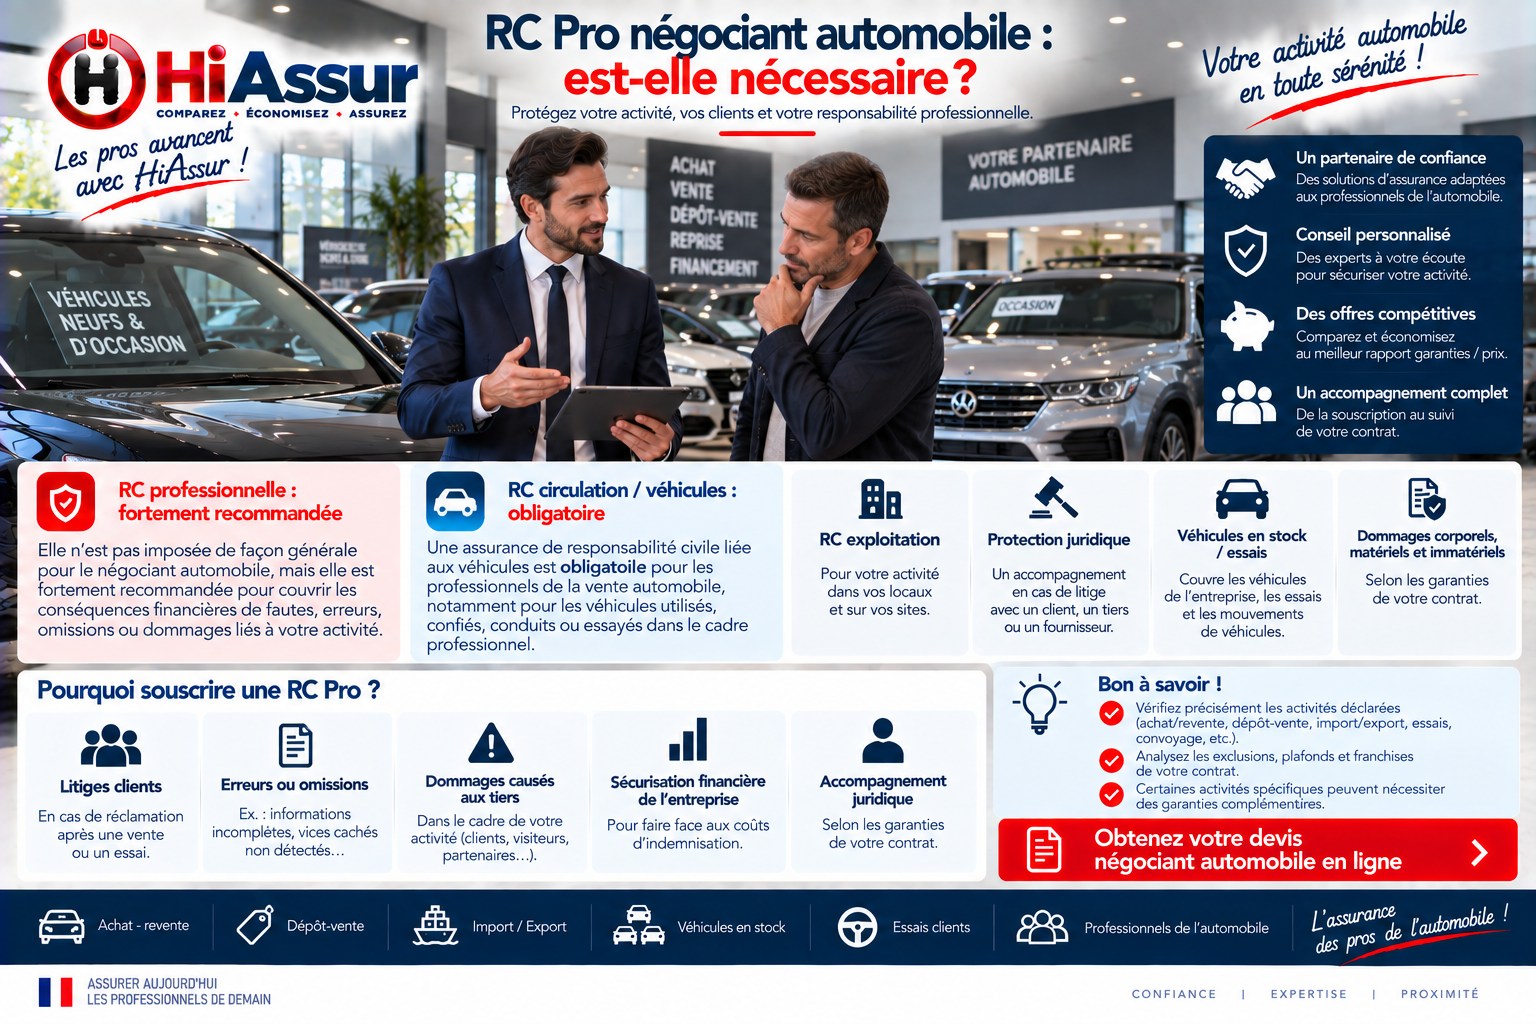
La responsabilité civile professionnelle n'est pas obligatoire pour un négociant automobile. Beaucoup s'en dispensent donc, considérant qu'ils vendent des véhicules en l'état et que l'acheteur assume. C'est une lecture optimiste du droit de la vente : le professionnel qui vend à un particulier est tenu d'obligations qu'aucune mention manuscrite ne fait disparaître, et les condamnations portent sur des montants qui dépassent largement le prix du véhicule.
Les mises en cause les plus fréquentes
La garantie des vices cachés
Un défaut antérieur à la vente, non apparent, rendant le véhicule impropre à son usage : moteur, boîte, corrosion structurelle, sinistre antérieur non déclaré. L'acheteur peut demander l'annulation de la vente et la restitution du prix, ou une réduction, assortie de dommages et intérêts. Face à un particulier, le professionnel est présumé connaître les vices du véhicule qu'il vend.
Le kilométrage contesté
La découverte d'un compteur modifié, même en amont de votre acquisition, vous expose directement : vous êtes le vendeur professionnel. La vérification de l'historique auprès des bases disponibles et la conservation des rapports constituent la seule défense réelle, et elles sont aujourd'hui attendues d'un professionnel diligent.
Le défaut d'information et de conseil
Absence de mention d'un sinistre important, d'un usage antérieur intensif, d'une procédure de rappel non effectuée, d'un défaut connu du modèle. Cette obligation pèse sur le professionnel indépendamment de tout vice caché, et son manquement suffit à engager sa responsabilité.
Ce que couvre la RC professionnelle
Les condamnations pécuniaires
Remboursement du prix en cas d'annulation, réduction de prix, dommages et intérêts, frais de remise en état. Ce sont les sommes que l'entreprise devrait sortir de sa trésorerie, et elles atteignent régulièrement plusieurs dizaines de milliers d'euros lorsque plusieurs ventes sont contestées sur une même période.
Les frais de défense
Avocat, expertise judiciaire, frais de procédure. Sur un litige technique portant sur l'origine d'une panne, l'expertise judiciaire seule représente plusieurs milliers d'euros, avancés sans certitude d'issue. Cette prise en charge est souvent l'apport le plus immédiatement utile de la garantie.
Ce qui reste exclu
La faute intentionnelle, la tromperie caractérisée, les amendes pénales, et la valeur du véhicule lui-même lorsque la vente est simplement annulée sans faute. La RC professionnelle couvre les conséquences d'une erreur, jamais celles d'une fraude délibérée.
Réduire l'exposition au litige
Le dossier de vente
Rapport d'historique du véhicule, procès-verbal de contrôle technique, factures d'entretien disponibles, relevé du compteur photographié, bon de commande détaillant l'état constaté. Un dossier complet remis à l'acheteur ne supprime pas la responsabilité mais il déplace considérablement le débat en cas de litige.
La description écrite de l'état
Mentionner les défauts connus, les réparations effectuées et celles à prévoir protège plus efficacement qu'une clause générale de vente en l'état, inopposable au consommateur. Un professionnel qui signale un défaut ne peut plus se le voir reprocher comme vice caché.
La réaction à la première réclamation
Dès la mise en cause, même verbale, informez votre assureur et ne reconnaissez aucune responsabilité. Une proposition commerciale faite spontanément peut être interprétée comme une reconnaissance et compromettre la garantie. L'arrangement reste possible, mais avec l'accord de l'assureur.
Le coût réel d'un litige
Le montant des condamnations
L'annulation d'une vente emporte la restitution du prix, soit la valeur du véhicule, augmentée des frais engagés par l'acheteur et de dommages et intérêts. Sur un véhicule à 18 000 euros, l'addition dépasse couramment 25 000 euros, sans compter le véhicule qui revient dans votre stock avec un défaut avéré.
Le coût de la procédure
Expertise judiciaire, honoraires d'avocat, frais de justice : comptez de 4 000 à 10 000 euros pour une procédure au fond sur un litige technique, avancés sans certitude d'issue. C'est souvent ce montant, plus que la condamnation elle-même, qui décide un professionnel à transiger sur un dossier qu'il aurait pu gagner.
Le temps mobilisé
Un litige technique se compte en mois, parfois en années, et mobilise le dirigeant pour réunir des pièces, assister aux expertises et répondre aux conclusions adverses. Ce coût indirect n'apparaît sur aucune facture mais il est réel, et il justifie à lui seul la prise en charge de la défense par un assureur.
Le coût de la RC professionnelle
Négociant vendant moins de cent véhicules par an
Comptez 500 à 1 100 euros annuels pour un plafond de 300 000 à 500 000 euros par sinistre. C'est l'ordre de grandeur d'une seule expertise judiciaire, ce qui situe le rapport entre la cotisation et l'exposition réelle.
Négociant vendant plus de trois cents véhicules
De 1 200 à 2 800 euros par an, le tarif étant calculé sur le chiffre d'affaires déclaré. Un volume élevé augmente mécaniquement la probabilité de litige, mais la prime par véhicule vendu diminue nettement.
Véhicules de prestige ou import
Majoration de trente à soixante pour cent, ces segments concentrant les litiges sur l'historique, le kilométrage et la conformité. Pour un mandataire important, la RC professionnelle devient la garantie la plus sollicitée du contrat.
Les erreurs les plus fréquentes
Se croire protégé par la vente en l'état
Cette clause est inopposable à un consommateur. Le vendeur professionnel est présumé connaître les vices du véhicule qu'il vend, et aucune mention manuscrite ne renverse cette présomption.
Proposer un arrangement sans son assureur
Une proposition commerciale spontanée peut être interprétée comme une reconnaissance de responsabilité et compromettre la garantie. Informez l'assureur dès la première réclamation, même verbale.
Ne pas conserver le dossier de vente
Rapport d'historique, contrôle technique, relevé du compteur photographié, bon de commande détaillant l'état constaté : ces pièces constituent la défense, et elles se réunissent avant la vente, pas après le litige.
Constituer un dossier qui plaide en votre faveur
Décrire l'activité réelle
Type de véhicules, canaux d'achat, clientèle, pratique des essais, existence d'une activité de dépôt-vente ou de réparation en parallèle. Une note d'une page évite les malentendus sur le périmètre couvert et prévient les contestations ultérieures sur une activité qui n'aurait pas été déclarée.
Réunir les justificatifs de prévention
Factures d'installation des dispositifs de sécurité, contrat de télésurveillance, procédure interne de gestion des clés signée par les salariés, modèle de bon d'essai utilisé. Ces pièces ne sont jamais réclamées spontanément mais ce sont elles qui distinguent deux dossiers par ailleurs identiques.
Présenter le parcours du dirigeant
Expérience antérieure dans l'automobile, relevé d'information personnel, durée d'exercice du métier. Sur un dossier jeune ou fragilisé, ce sont souvent les seuls éléments favorables dont l'assureur dispose, et ils ne figurent dans aucun formulaire.
Du sinistre à l'indemnisation
Réunir les preuves
Photographies, procès-verbal de dépôt de plainte, rapport de télésurveillance, factures d'achat et de préparation, inventaire à la date du sinistre. Plus le dossier est complet à l'ouverture, plus le règlement est rapide et moins l'expertise laisse de place à la discussion sur les valeurs.
Le rôle de l'expert
Il détermine la valeur retenue et se prononce sur les circonstances. Vous pouvez opposer vos propres éléments, et faire appel à un expert d'assuré dont les honoraires sont souvent pris en charge par la garantie correspondante lorsqu'elle figure au contrat.
Maintenir l'activité
Reconstituer un stock demande des semaines, remettre un site en état demande des mois. La garantie perte d'exploitation est ce qui sépare une entreprise correctement indemnisée d'une entreprise qui cesse son activité faute de chiffre d'affaires pendant cette période.
Gérer son contrat au quotidien
Suivre le niveau de stock
Le plafond souscrit et le nombre de véhicules déclarés doivent rester cohérents avec la réalité du parc tout au long de l'année. Un rapprochement mensuel entre l'inventaire et les montants assurés prend quelques minutes et supprime le risque de règle proportionnelle, qui est la première cause d'indemnisation partielle dans ce métier.
Tenir le registre des plaques W
Date, véhicule, conducteur et motif de chaque déplacement effectué sous plaque professionnelle. Ce registre répond à une exigence administrative et constitue la seule preuve exploitable après un sinistre ou un contrôle. Sur une structure comptant plusieurs vendeurs, il est indispensable.
Vérifier les habilitations à conduire
Validité des permis des salariés, extension éventuelle à la conduite par des tiers, conditions de l'essai client. Ces vérifications incombent à l'entreprise et peuvent être contrôlées après un sinistre : un conducteur non habilité expose à un refus de garantie sur l'ensemble du dommage.
Réduire les litiges et les sinistres
Documenter chaque véhicule à l'entrée
Photographies datées de la carrosserie, de l'habitacle et du compteur, rapport d'historique, procès-verbal de contrôle technique, factures de préparation. Ce dossier sert deux fois : il justifie la valeur après un sinistre, et il constitue la défense en cas de litige après-vente sur l'état du véhicule.
Formaliser la pratique des essais
Bon d'essai signé avant le départ, copie du permis et de la pièce d'identité, périmètre et durée annoncés, franchise laissée à la charge du client en cas de sinistre responsable. Ces quelques minutes conditionnent la garantie vol dans la plupart des contrats et dissuadent les usages abusifs.
Archiver hors du site
Factures d'achat, inventaire du stock, dossiers de vente : leur conservation sur le seul système présent dans les locaux est une fragilité majeure. Une sauvegarde externalisée quotidienne vaut, après un incendie, plusieurs dizaines de milliers d'euros d'indemnité correctement justifiée.
Questions fréquentes
La RC professionnelle est-elle obligatoire pour un négociant ?
Non au sens légal, mais les litiges après-vente sont fréquents et les condamnations dépassent largement le prix du véhicule vendu.
La mention vendu en l'état me protège-t-elle ?
Non, elle est inopposable à un consommateur. Le vendeur professionnel est présumé connaître les vices du véhicule qu'il vend.
Que couvre-t-elle exactement ?
Les condamnations pécuniaires, remboursement du prix, réduction, dommages et intérêts, ainsi que les frais de défense : avocat, expertise judiciaire, frais de procédure.
Que faire dès la première réclamation ?
Informer l'assureur, même si la mise en cause est verbale, et ne reconnaître aucune responsabilité : une proposition spontanée peut compromettre la garantie.
Pour aller plus loin
Découvrez l'ensemble de nos garanties sur la page assurance négoce automobile, ainsi que nos solutions dédiées : assurance négociant automobile et assurance mandataire automobile.
Sur le même sujet, consultez également nos articles consacrés à assurance d'un véhicule en essai par un client, quelle assurance pour ouvrir un négoce automobile, quels documents fournir pour assurer un négoce automobile.
Dans le négoce automobile, trois questions décident de la qualité réelle d'un contrat : le plafond de stock correspond-il à votre pic de détention, les véhicules qui ne vous appartiennent pas sont-ils couverts, et l'essai par un client entre-t-il dans la garantie. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le négoce automobile vous accompagnent dans le choix des garanties et la préparation de votre dossier.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.