Assurance camion benne et ampliroll : mécanisme, bennage et chantier
Le mécanisme hydraulique, les opérations de bennage et le travail sur chantier appellent des garanties que le contrat standard ignore.
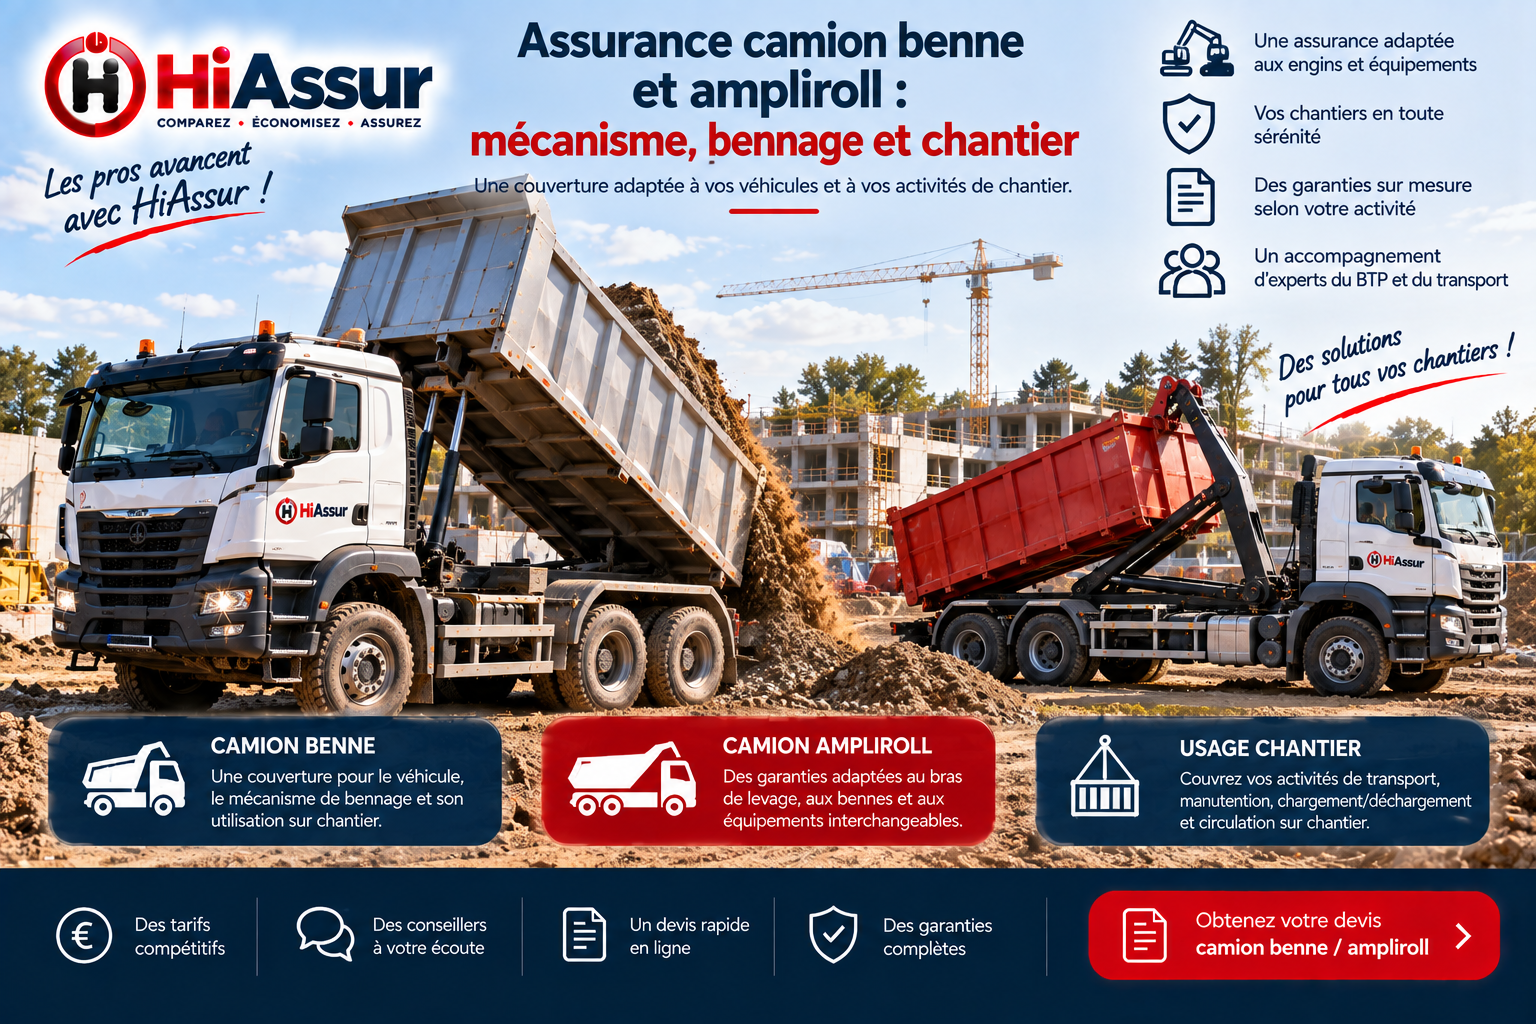
Un camion benne ou un ampliroll n'est pas un porteur ordinaire. Le mécanisme hydraulique constitue un équipement à part entière, les opérations de bennage génèrent une sinistralité propre, et l'usage sur chantier sort fréquemment du cadre des garanties classiques. Trois particularités qui justifient un contrat construit pour cet usage.
Le mécanisme et l'équipement
La valeur à déclarer
Un équipement de bennage représente 15 000 à 40 000 euros selon la capacité et le type, un bras ampliroll 20 000 à 45 000 euros. Ces montants doivent figurer distinctement au contrat, le châssis nu ne constituant qu'une partie de la valeur du véhicule. Un équipement non déclaré n'entre pas dans l'indemnisation.
Le bris de machine
Rupture de flexible, défaillance de pompe, vérin grippé, dysfonctionnement du bras : ces pannes résultent d'une usure ou d'un défaut, non d'un événement extérieur. Elles échappent donc aux garanties classiques et relèvent du bris de machine. Sur un matériel sollicité quotidiennement, cette extension se rentabilise rapidement.
Les caissons et bennes interchangeables
Sur un ampliroll, les caissons constituent des équipements distincts du véhicule, souvent nombreux et dispersés sur différents sites. Leur couverture doit être organisée spécifiquement : ils ne sont pas couverts par le contrat du porteur lorsqu'ils sont déposés.
Les risques du bennage
Le heurt en position haute
Lignes électriques, auvents, ponts, structures de bâtiment : le heurt d'un obstacle par une benne relevée constitue le sinistre le plus coûteux du secteur. Une ligne moyenne tension arrachée engage la réparation du réseau, les conséquences de la coupure pour les riverains et parfois une responsabilité pénale.
Le renversement
Terrain meuble, dévers, chargement déséquilibré, vent latéral en position haute : le renversement d'un camion benne cause des dommages importants au véhicule et à l'environnement. Il relève des garanties dommages, donc du tous risques ou d'une extension spécifique.
Les dommages au revêtement
Une benne manœuvrant sur une voirie fragile ou un parking peut endommager le revêtement. Ce dommage relève de la responsabilité civile, mais vérifiez qu'elle couvre les opérations effectuées véhicule à l'arrêt, certains contrats les limitant.
L'usage sur chantier
La circulation hors voie publique
Un camion benne circule et manœuvre sur des chantiers, terrains meubles et voies privées. Certains contrats restreignent leurs garanties hors voie ouverte à la circulation publique. Cet usage doit être expressément prévu, faute de quoi un renversement sur terrain instable pourrait ne pas être pris en charge.
Le stationnement sur site
Un véhicule laissé sur un chantier non clos concentre le risque de vol et de vandalisme, le mécanisme hydraulique et les pièces métalliques constituant des cibles. Les clauses d'exclusion nocturne hors local clos sont ici particulièrement pénalisantes et se négocient à la souscription.
Le chargement par un tiers
Le chargement d'une benne par une pelle mécanique appartenant à une autre entreprise peut endommager le véhicule. Ce dommage relève de vos garanties dommages, la responsabilité du tiers devant ensuite être recherchée. Sur un contrat au tiers simple, il reste à votre charge.
La prévention des sinistres de bennage
La vérification systématique
Lignes aériennes, auvents, hauteur sous ouvrage, nature du sol : dix secondes de vérification avant chaque bennage évitent le sinistre le plus coûteux du secteur. Cette règle simple, intégrée aux procédures internes et rappelée aux conducteurs, réduit mesurablement la sinistralité et constitue un argument lors de la négociation tarifaire.
Les dispositifs de sécurité
Alarme de benne relevée, limiteur d'angle, détection d'obstacle, caméra de recul : ces équipements réduisent le risque et ouvrent des réductions chez plusieurs assureurs. Leur coût, de 500 à 3 000 euros selon l'équipement, s'amortit sur quelques années par la seule réduction de prime, sans compter les sinistres évités.
La formation aux manœuvres
Stabilité en charge, comportement sur terrain meuble, répartition du chargement, procédure de bennage : ces compétences s'acquièrent et se rappellent. Une formation interne documentée réduit la sinistralité et constitue un élément favorable dans l'appréciation du risque par l'assureur.
Combien coûte l'assurance d'une benne
Les fourchettes courantes
Pour un camion benne de 19 tonnes, comptez 2 800 à 4 200 euros par an au tiers étendu, équipement déclaré inclus, et 4 200 à 6 500 euros en tous risques. Un ampliroll se situe dans le haut de ces fourchettes, la valeur de l'équipement étant supérieure.
Le bris de machine
La garantie couvrant le mécanisme hydraulique représente 300 à 700 euros annuels selon la valeur déclarée. Une réparation hydraulique dépassant couramment 2 500 euros sur un matériel professionnel, elle se rentabilise dès la première intervention.
Les caissons d'ampliroll
Comptez 150 à 400 euros par an et par caisson selon la valeur, lorsqu'ils sont couverts séparément. Sur un parc de dix caissons, ce poste représente 1 500 à 4 000 euros annuels, souvent oublié dans le budget.
Les erreurs les plus fréquentes
Ne pas déclarer l'équipement
Un équipement de bennage représente 15 000 à 40 000 euros. Non déclaré, il n'entre pas dans l'indemnisation : seul le châssis nu serait remboursé en cas de sinistre total.
Benner sans vérifier l'environnement
Le heurt d'une ligne électrique par une benne relevée engage la réparation du réseau et les conséquences de la coupure. Dix secondes de vérification évitent le sinistre le plus coûteux du secteur.
Oublier les caissons d'ampliroll
Déposés sur différents sites, ils ne sont pas couverts par le contrat du porteur. Leur couverture doit être organisée spécifiquement, caisson par caisson.
Préparer sa mise en concurrence
Le calendrier
Lancez la démarche trois mois avant l'échéance. Ce délai permet de réunir les pièces, d'obtenir plusieurs propositions et de négocier. Une consultation engagée dans l'urgence conduit presque toujours à reconduire le contrat existant faute d'alternative réellement étudiée.
Les pièces à rassembler
Cartes grises, extrait Kbis, licence de transport, relevé de sinistralité sur cinq ans, inventaire du parc avec valeurs et équipements, description précise de l'activité et des zones desservies. Un dossier complet transmis d'emblée permet d'obtenir des propositions comparables.
La grille de comparaison
Établissez un tableau reprenant pour chaque offre la franchise, le plafond de responsabilité civile, les garanties dommages, les équipements couverts, la territorialité et les exclusions. Sans cette grille, la comparaison porte sur le seul prix et conduit à retenir la couverture la plus faible.
Déclarer un sinistre dans le transport
Les délais applicables
Cinq jours ouvrés pour un sinistre courant, deux jours en cas de vol avec dépôt de plainte préalable. Pour une avarie de marchandise, les délais du contrat type priment : réserves à la livraison puis confirmation sous trois jours ouvrables en national, sept jours pour les dommages non apparents à l'international.
Les pièces à réunir
Constat amiable ou procès-verbal, lettre de voiture, réserves éventuelles, photographies du véhicule et du chargement, relevés de température pour un transport sous température dirigée, récépissé de plainte en cas de vol. Un dossier complet transmis dès la déclaration raccourcit considérablement le règlement.
L'expertise
L'expert évalue les dommages et vérifie la cohérence entre les déclarations du contrat et la réalité constatée : équipements déclarés, usage effectif, conformité des titres. Ne faites réparer ni ne déchargez avant son passage lorsque la marchandise est en cause, les constatations conditionnant l'indemnisation.
Faire évoluer sa couverture
Signaler les changements d'activité
Extension à l'international, passage au transport ADR, développement de la sous-traitance, changement de type de marchandises : chacune de ces évolutions modifie le risque et doit être déclarée. Une activité exercée mais non déclarée n'est pas couverte, quelle que soit la qualité du contrat par ailleurs. La déclaration est gratuite et se fait par simple courrier.
Ajuster les valeurs déclarées
La valeur des véhicules diminue, celle des équipements ajoutés augmente le capital assurable. Un parc dont les valeurs n'ont pas été actualisées depuis trois ans présente presque toujours un décalage : surassurance sur les véhicules anciens, sous-assurance sur les équipements récents. Un point annuel corrige les deux.
Renégocier après amélioration
Une sinistralité qui s'améliore, un dispositif télématique installé, une formation des conducteurs mise en place : ces éléments justifient une révision des conditions. L'assureur ne l'applique jamais spontanément. Une demande formelle à l'échéance, documentée, obtient couramment cinq à quinze pour cent.
Questions fréquentes
Le mécanisme de bennage est-il couvert ?
Seulement s'il est déclaré avec sa valeur, distinctement du châssis. Il représente 15 000 à 40 000 euros selon la capacité.
Une panne hydraulique est-elle prise en charge ?
Uniquement avec une garantie bris de machine. Les garanties classiques supposent un événement extérieur, ce que n'est pas une usure ou un défaut.
Qui répond du heurt d'une ligne électrique ?
La responsabilité civile, à condition qu'elle couvre les opérations effectuées véhicule à l'arrêt, ce que certains contrats limitent expressément.
Les caissons d'ampliroll sont-ils assurés ?
Pas par le contrat du porteur lorsqu'ils sont déposés. Leur couverture doit être organisée séparément, caisson par caisson.
Pour aller plus loin
Découvrez nos garanties sur la page assurance poids lourd, ainsi que nos solutions dédiées : assurance benne et TP et assurance porteur.
Sur le même sujet, consultez également nos articles consacrés à benne et plateau d'artisan, combien coûte une assurance poids lourd en 2026 ?, assurance camion citerne et matières dangereuses.
Dans le transport routier, trois postes décident de l'essentiel : la déclaration exacte de l'activité et des titres réglementaires, la distinction entre la couverture du véhicule et celle de la marchandise, et le dimensionnement des garanties d'immobilisation. Vérifiez ces trois points avant de comparer les tarifs : deux contrats affichés au même prix peuvent offrir des protections sans commune mesure.
Pour obtenir une proposition adaptée à votre activité, utilisez notre comparateur en ligne : la comparaison est gratuite, sans engagement, et nos conseillers spécialisés dans le transport vous accompagnent dans le choix des garanties.
Nos solutions sur ce sujet
Obtenez une proposition adaptée à votre situation.
Comparez les meilleures offres d’assurance
Économisez jusqu’à 45 % sur votre contrat en 2 minutes.